携程拿去花的巧妙利用技巧
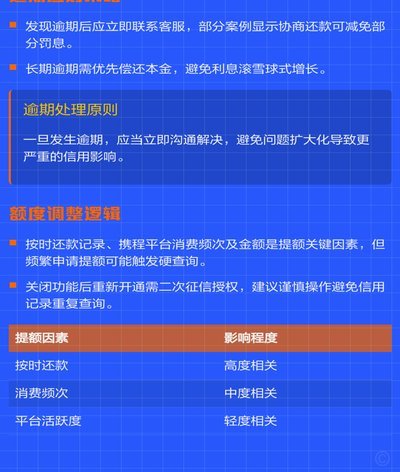
携程拿去花作为一种创新的旅游金融服务产品,自推出以来便受到了广大旅行爱好者的欢迎。它通过灵活的资金使用策略,为用户提供了一种便捷且高效的旅游资金管理方式,让用户能够在享受旅行的同时减少财务压力。然而,...
分期乐额度怎么查
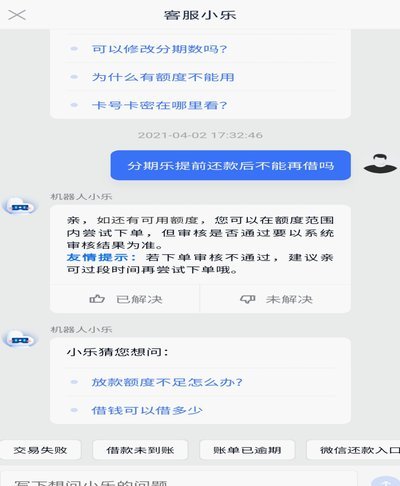
在分期付款服务日益普及的今天,分期乐作为一款深受消费者青睐的产品,在购物与信贷管理方面提供了极大的便利。然而,许多用户在使用过程中可能会遇到一个关键问题:如何查看自己在分期乐平台上的可用额度?这个问题...
拿去花套现回收商家行为是否违法
近年来,“拿去花”这类平台因其便捷的金融服务而受到不少商家青睐,但随之而来的是关于其合规性和争议不断的讨论。所谓“套现回收”,通常是指通过非正常手段将信用卡额度转换为现金,这种行为在大多数国家和地区都...
分期乐额度无法提现怎么办
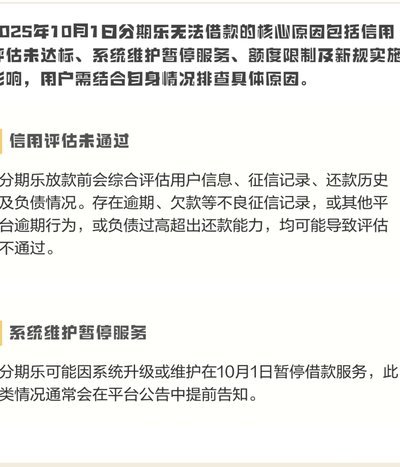
分期乐额度无法提现的核心矛盾在于系统风控逻辑与用户实际资质的错位。当用户触发额度释放机制后,平台会通过多维度数据校验,包括但不限于消费行为轨迹、还款记录稳定性、账户活跃度等。若存在短期内频繁申请或异常...
花呗真的靠谱吗?深度解析其正规性与风险隐患
花呗作为一款深度植根于主流电商场景的消费金融服务,其“正规性”并非依赖于单一的背书,而体现在其庞大的监管网络和商业闭环的完整性上。这套系统建立在蚂蚁集团等大型金融机构的信用体系之上,早已超越了单纯的支...
分期乐额度如何安全提取价值
分期乐的额度机制本质上是基于用户信用评估的消费授信,其核心逻辑在于通过数据建模预测用户的还款能力。平台通过分析用户的消费行为、还款记录、社交数据等维度,构建动态授信模型。这种额度并非传统信用卡的现金透...
分期乐购物额度怎样可以套出来
分期乐购物额度的提升,绝非简单的“刷额度”那么回事。它实际上是信用评估体系对你还款能力的一种测试,更像是一场“借钱还钱”的策略游戏。很多人理解错误,以为通过频繁的申请和还款,就能瞬间增加额度。这种做法...
分期乐背后的资金来源真相探秘
在当前的消费金融生态链中,“分期乐”这类带有产品属性的名称,往往本身并不是一个独立的、可以锁定其发起主体或核心资金来源的品牌标识。用户将一个产品名称与一个平台绑定,这种认知模型实际上混淆了“用户触点”...
揭秘分期乐背后的贷款平台
分期乐的业务模式建立在消费金融生态的底层逻辑之上,其贷款服务并非单一平台的产物,而是依托于多维资金方的协同网络。该平台通过线上场景化运营,将用户消费行为转化为可量化的信用数据,进而对接银行、消费金融公...
分期乐秒到套现的风险与机遇
“分期乐套现秒到”这个概念,首先需要拆解其背后的逻辑和潜在风险。它并非单纯的“借钱套现”,而是一种基于信用评估和资产抵押,通过金融科技平台快速实现资产变现的新模式。这种模式的魅力在于,它极大地缩短了资...