花呗套现风险全解析:警惕灰色操作陷阱
金融工具的误解与风险结构分析
深入剖析任何关于“花呗怎样套现出来”这类话题的根源,本质上是对消费者财务周期的误判。当用户寻求将信贷额度转化为现金,这并非一个单纯的技术问题,而是指向了其资金流动管理上的结构性缺陷。从财务结构和风险管理角度审视,这种行为预示着个人财务模型中存在临时的现金流缺口,而非对平台功能的好奇。我们必须意识到,消费信贷产品如花呗的核心功能,其设计逻辑是促成消费和交易闭环,而非现金的借贷转移。试图突破其设计边界的任何“套现”行为,必然绕过平台严密的风控模型,这不仅法律层面极具风险,其背后隐藏的往往是更深层的、关于资金周转和成本结构认知上的误区。真正的财务成熟,体现在的是如何合理利用信贷带来的购买力,而非寻求非预期的货币转化路径。
信用支付体系的底层逻辑与防护机制解读
理解任何数字支付平台如花呗的运作,必须建立在对金融系统底层逻辑的深刻认知之上。这类信贷工具的发行和使用,都嵌入了多重风险控制和反欺诈机制。平台的支付链路是封闭且高度监控的,它与传统的银联提现或银行卡直接提款路径存在本质的区别。任何试图利用第三方介入、通过虚构交易或批量模拟行为进行“套现”的操作,都会立即触发平台的异常交易监控系统。这些系统不仅仅是代码层面的防护,更是基于大数据模型构建的实时风险评估体系。任何绕过正规交易、寻求非正常资金流出预案的尝试,都会被系统标记为高风险行为,最终导致账户受限乃至永久封禁,从而构建了一道无法逾越的技术壁垒。
网络金融信息陷阱与灰色地带的警示
关于所谓的“by安诚小铺gb助富掌柜”这类第三方服务,从专业的视角来看,它们高度符合典型的网络金融诈骗模型。这些所谓的“助富”或“变现”指导,往往利用的是用户急迫的财务需求心理,将自身作为中间商,割取手续费、服务费乃至所谓“保证金”。其运作逻辑并不涉及任何真实的金融变现技术,而仅仅是依靠信息差和心理威慑力进行层层剥削。任何声称能提供“特殊通道”、绕过官方规则的交易指引,都应被视为极高风险的财务信号。真正的金融风控是透明、制度化的,不存在任何能通过所谓的“秘诀”或“掌柜”手动解锁的后门,这些第三方介入的出现,从本质上瓦解了金融服务的信任基础。
构建可持续的个人现金流管理体系
真正的专业财务规划,绝不是聚焦于如何从一个工具中榨取出临时的现金流,而是构建一个稳定、可持续的资金循环模型。核心在于提升对自身消费习惯和现金流进出节点的精准掌握。个人财务模型的优化应当围绕以下三个支柱展开:第一,强化收入来源的多样化与稳定性,确保基础的现金流覆盖;第二,精确的支出预算制定,区分“必需性消费”和“冲动性消费”的界限;第三,学习利用信贷工具的本质——即用它来提升消费水平或抓住投资机会,而不是用来弥补生活上的短期周转不足。将信贷视为消费增效器,而非缺口的填补剂,这是摆脱财务焦虑、迈向财富稳健积累的关键认知跃迁。
相关文章
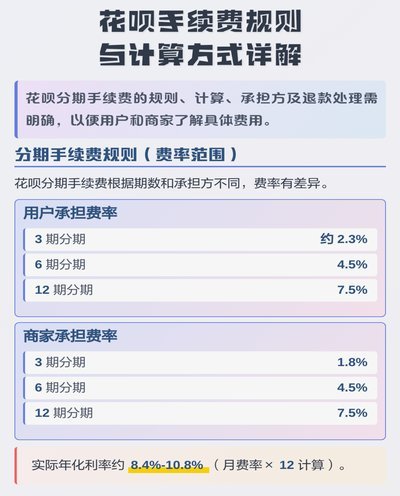
花呗套现手续费怎么算?揭秘收费规则与陷阱
花呗手续费的计算机制并非简单的百分比叠加,而是依托于复杂的算法模型和用户行为分析。平台通过大数据评估用户的信用等级、消费习惯和还款能力,动态调整手续费率。例如,高信用用户可能享受更低的手续费,而频繁逾...
白条逾期协商延期委托催收指南
面对“白条逾期怎么协商延期委托催收”的问题,首先要明确的是,“白条”通常指的是蚂蚁金服提供的信用支付服务。当用户遭遇逾期情况时,并不意味着只能被动等待债务追讨,合理的协商和积极的沟通是解决问题的关键。...
携程“拿去花”怎么提现?一文带你了解合规变现路径
携程“拿去花”活动,因其独特的“先花后还”模式,吸引了大量用户参与。然而,在享受了便捷的消费体验后,很多人会关心如何将获得的“花”提现到自己的账户。事实上,“拿去花”本身并非直接以现金形式提现,它更像...
入口难寻且审核较慢
羊小咩App的注销流程,乍看之下似乎简单,实则存在一定的隐蔽性与用户体验上的不足。不少用户反映难以找到明确的注销入口,这并非单纯的技术问题,而是App设计理念与用户权益保护的潜在冲突。App开发者往往...
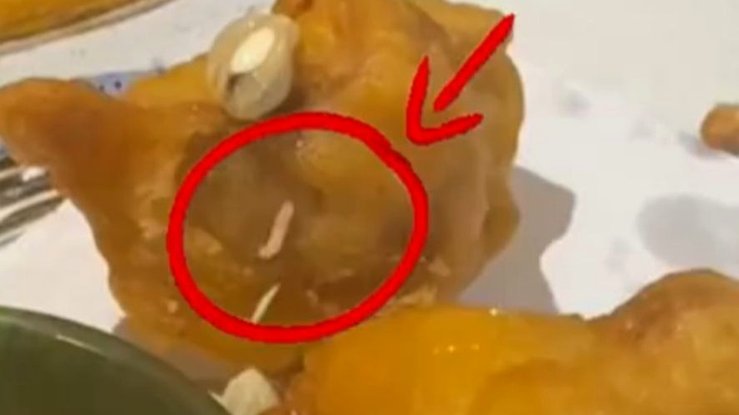
顾客日料中惊现活虫官方介入调查
近日,一起顾客在消费过程中发现日料中存在活虫的事件引起了广泛关注。这一事件不仅触及了食品安全的基本底线,更引发了公众对餐饮业卫生标准的关注与质疑。从媒体曝光的情况来看,涉事餐厅未能有效执行食品加工和储...
微信分付余额怎么提
微信分付是一种面向部分用户的信用支付工具,旨在为用户提供灵活的消费体验。要使微信分付中的资金提现出来,需要明确几个关键点: 1. **开通资格**:首先,只有通过了微信官方审核并获得使用权限的部分用...