支付宝套花呗是什么?解析信用风险与资金成本代价
很多人把“支付宝套花呗”简单理解为变现,但本质上这是一种对信用额度使用边界的“暴力突破”。花呗的设计初衷是消费支付工具,其额度具有极强的封闭性,仅能用于特定商户的结算。所谓的“套”,其实是利用第三方支付链路的漏洞或虚假交易逻辑,将原本只能在消费场景流动的“虚拟信用”,通过伪装成购物支付的手段,强行导流成可以提现的“现金流”。这不仅仅是资金形态的转化,更是对支付闭环生态的一种对抗式利用。
从操作层面看,这种行为的核心在于构建了一个“伪造的交易闭环”。通常涉及到一个或多个虚构的商户端,通过虚增订单量或虚构商品流向,骗取花呗的结算指令。当用户发起支付指令时,系统认为这是一次真实的消费行为,从而将额度结算给商户账户。随后,通过特定的分账协议或资金转移手段,资金再从商户端流向用户的银行卡。这种链路极其复杂,高度依赖于对支付结算滞后性与清算规则的深度拆解,其本质是利用了信息不对称来完成资金的“非正常提现”。
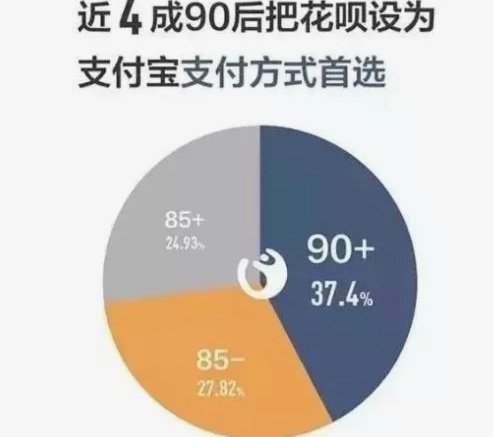
这种看似便捷的“流动性补给”,其代价往往被用户极度低估。除了昂贵的渠道手续费,更深层的成本在于信用资产的损耗。每一次非正常的、高频的虚假交易,都会在支付宝的风险控制模型中留下难以抹除的特征。风控算法会通过分析交易商户的行业属性、交易频率、资金流向的异常波动,精准锁定这些非消费类行为。一旦被判定为违规套取,不仅面临额度被瞬间封禁、花呗功能停用的风险,更可能引发芝麻信用分的大幅下降,甚至导致整个支付宝账号的支付权限被限制。
此外,这一灰色产业链的背后隐藏着巨大的欺诈风险与法律红线。所谓的“套现服务商”往往处于监管的盲区,用户在追求短期资金周转时,极易陷入“资金被截流”的骗局。由于这类交易本身缺乏合法的合同保障,一旦中介机构卷款跑路或支付链路断裂,用户几乎没有任何维权途径。从法律视角审视,这种行为游走在金融诈骗与非法经营的边缘,不仅挑战了支付机构的合规底线,也破坏了整个信用支付体系的稳定运行,其带来的金融风险具有极强的传染性。
归根结底,“套花呗”是个人短期流动性压力与支付工具闭环属性之间冲突的产物。它反映了用户在面对资金紧缺时,试图利用技术手段规避金融约束的原始冲动。然而,这种试图通过破坏规则来获取红利的尝试,其结果往往是陷入更深层次的信用危机与经济损失。在高度数字化的金融生态中,所有的信用透支最终都会通过算法和监管手段,以更高的成本或更严厉的惩罚,重新回馈到每一个参与者的账单之上。
相关文章
分期乐+合规吗?风险重重需警惕
分期乐+的合法性问题,远非简单的“是或否”之争。它代表着中国P2P行业发展后来的一个复杂转折,既有对传统金融服务的补充尝试,也蕴含着巨大的风险信号。要评估其正规性,首先需要审视其运营模式。分期乐+依托...
秒回收便荔卡包轻松解决旧手机处理难题
便荔卡包秒回收服务自推出以来,迅速吸引了众多消费者的注意。这项服务不仅简化了旧手机处理的流程,更为用户提供了便捷和高效的选择。随着移动设备更新换代的速度加快,如何快速有效地解决旧机问题成为消费者关注的...
便荔卡包延期两个月怎么办?
面对便荔卡包延期2个月的情况,首先需要明确的是,这可能会影响到你的信用记录以及未来申请信用卡的便利性和条件。因此,尽快采取措施解决问题是非常必要的。 首要步骤是与发卡银行联系,确认具体原因并询问解决...
抖音商家提现时间解析:影响因素与优化方法
抖音商家提现时间的底层逻辑与实操解析 抖音商家提现的时效性本质上取决于平台资金结算机制的运行规则。平台通过分账系统实现商家与主播的分成结算,其核心逻辑是资金流与信息流的双重校验。商家在完成订单成交后...
得物余额怎么提现攻略
得物app余额的提现机制,对于很多积极参与得物交易的商家和用户来说,都是一个需要关注且可能存在疑问的点。其机制并非传统意义上的“充值”,而是基于得物平台的交易分成和活动奖励的累积。理解这个机制的本质,...
分期乐客服电话打不通?原因解析
近年来,分期乐因其灵活的支付模式深受消费者喜爱。然而,在使用过程中,不少用户反映拨打客服电话时遇到困难,甚至长时间无法接通。那么,导致这种情况的原因有哪些呢? 首先,高峰时段的人流量是主要原因之一。...