花呗套现手续费怎么算?揭秘收费规则与陷阱
花呗手续费的计算机制并非简单的百分比叠加,而是依托于复杂的算法模型和用户行为分析。平台通过大数据评估用户的信用等级、消费习惯和还款能力,动态调整手续费率。例如,高信用用户可能享受更低的手续费,而频繁逾期的用户则面临更高的费用。这种机制不仅反映了平台的风险控制策略,也体现了对用户信用价值的精准评估。
在实际操作中,花呗手续费通常以两种形式呈现:预借现金手续费和分期付款手续费。预借现金手续费一般为0.1%-0.6%的金额,且部分平台会收取额外的ATM取现费。而分期付款手续费则更为复杂,通常按照分期期数递减,例如12期分期的手续费率约为0.75%-1.5%,而24期可能低至0.5%。这种设计鼓励用户选择更长期限的分期,以降低单期手续费成本。
用户在使用花呗时,手续费的影响远不止于表面的数字。平台通过手续费引导消费行为,例如在特定促销期间,降低手续费率以刺激消费。同时,手续费的浮动机制也与平台的库存清理策略挂钩,例如在大促期间允许更高的手续费用于套现,从而加速资金流动。这种设计背后,是平台对资金周转效率和风险控制的双重考量。
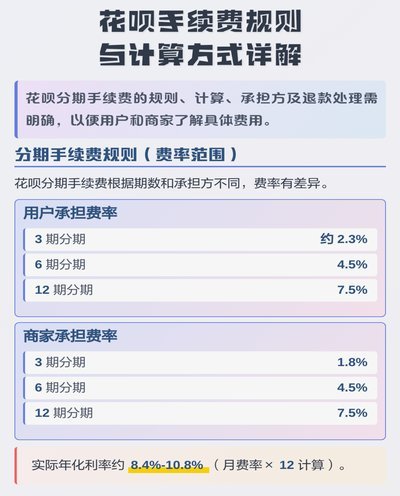
值得注意的是,花呗手续费并非一成不变,其调整往往与宏观经济环境和政策监管相关。近年来,随着支付行业的规范化,平台逐步提高手续费透明度,但同时也通过优惠券、积分返利等方式平衡用户体验。例如,用户在完成大额分期后,可能获得额外积分抵扣手续费,这种策略既降低了用户的实际成本,也增强了平台的用户粘性。
最终,花呗手续费的本质是平台与用户之间的价值交换。用户支付的手续费,部分用于覆盖平台的风控成本,部分用于补贴金融服务的边际效益。随着支付技术的迭代,未来手续费模式可能会向更智能、个性化的方向演进,但核心逻辑——通过手续费平衡平台与用户利益——将保持不变。
相关文章
网贷背后的隐形坑洞
网贷套路本质是平台通过信息不对称与用户心理弱点构建的系统性陷阱,其核心逻辑在于将金融产品的复杂性转化为用户难以察觉的隐性成本。典型操作包括以"秒批额度"为诱饵诱导用户点击协议,实则在条款中嵌入高额违约...
花呗白条协商技巧
协商解决白条问题,首先要明确自身的财务状况和需求。面对复杂的金融产品如蚂蚁金服旗下的“花呗”服务——通常所说的“白条”,消费者常常会遇到超期、高额利息等问题。因此,在与客服进行沟通时,应事先准备好自己...
携程“拿去花”:玩转分期旅行
### 携程旅行的拿去花使用技巧详解 携程旅行推出的“拿去花”服务,为旅游爱好者提供了一种灵活便捷的资金解决方案。它允许用户在预订酒店、机票或旅游产品时先支付部分费用,其余款项则通过分期形式进行偿...
拿花提现:金融逻辑与风险揭秘
拿去花的提现机制本质上是信用额度的货币化过程,其核心逻辑依赖于平台对用户信用风险的评估模型。当用户选择提现时,系统会通过算法校验账户的活跃度、历史还款记录及负债结构,最终决定可提现额度。这一过程不同于...
使用花呗分期安全吗?深度解析其风控与信息安全
在讨论“用花呗贷款的平台安全吗”这一话题时,我们首先要明确一点——花呗本身并非一个独立的放贷平台,而是蚂蚁集团推出的一款信用支付产品。用户在合作商家消费后可以申请延期付款,并通过花呗分期偿还欠款。因此...
白条加油额度如何高效利用
随着移动支付的普及,越来越多的人选择通过电子钱包来管理日常消费。其中,“白条”这一金融产品因其便捷性和灵活性深受广大用户喜爱。特别是在加油这种需要频繁小额现金支出的情况下,将白条额度用于加油,不仅能够...