分期乐的利息是多少合法吗
讨论分期乐这类互联网信贷产品的利息是否合法,首先要拆解一个极具误导性的概念:名义利率与实际利率的错位。许多用户在看到“月费率仅0.6%”或“分期手续费极低”时,往往会产生一种成本可控的错觉。然而,金融产品的定价逻辑往往隐藏在“手续费”、“服务费”或“管理费”这些模糊的科目中。这种拆分计费的本质,是为了在账面上维持一个看似较低的利率水平,但如果将这些所有名义上的支出全部加总,并换算成年度实际年化利率(APR),你会发现其真实的资金成本可能远超预期。这种信息不对称,正是用户在评估合法性之前必须先完成的认知补课。
从法律审视的角度来看,判断分期乐的利息是否合规,核心标准在于其综合成本是否突破了司法解释规定的上限。目前,中国法院在处理此类争议时,通常参考一年期贷款市场报价利率(LPR)的四倍作为民间借贷利率的保护上限。关键点在于,法院不再仅仅关注合同中明确标注的“利息”项,而是采取“实质重于形式”的穿透式审视原则。这意味着,无论平台将其称之为服务费、手续费还是咨询费,只要这些费用的性质实质上是占用资金的成本,都会被纳入利率计算的范畴。因此,判定合法性的标准不是看它叫什么,而是看总的资金成本是否触碰了法律的红线。
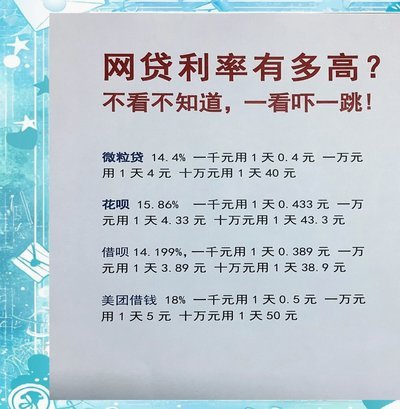
深入挖掘其背后的计费逻辑,我们会发现一个极易被忽略的财务陷阱——“等额分期”模式。许多分期平台采用的是基于原始贷款总额计算手续费的方式,即无论你已经还了多少钱,每期的手续费始终是基于初始本金计算的。这种算法在用户感知上是“利率固定”,但在财务实质上,随着还款的进行,你剩余未还本金的实际利率是在不断攀升的。这种算法在法律框架内具有一定的操作空间,因为它在名义上并未超过LPR的四倍,但它通过改变计算基数,实现了极高的实际年化成本。这种隐蔽的成本杠杆,往往是用户产生“利息过高”感知的根本原因。
面对此类高度金融化的消费工具,消费者的防御策略不应仅仅停留在对法律合规性的质疑,而应转向对金融计算能力的构建。单纯纠结于利息的“合法性”有时是徒劳的,因为只要平台精准地控制在法律红线之下,其定价权依然掌握在机构手中。真正有效的手段是学会使用年化利率计算器,将所有的手续费、服务费、管理费全部纳入分母进行统一换算。只有当你能够一眼看穿那些名义利率背后的真实成本,并能将其与银行信用贷款的真实成本进行横向对比时,你才能在面对分期类产品时,真正掌握决策的主动权,避免陷入由于认知偏差导致的债务扩张。
相关文章
鹿优选套现业务:是否会影响个人征信记录?
鹿优选的“套现”业务,其征信评估流程一直是用户关注和讨论的焦点。与其简单回答“征信上征信吗”,更应该深入理解鹿优选在评估风险、连接优质平台、以及最终实现用户资金周转时的逻辑框架。鹿优选的核心在于将大量...
面对分期乐还款压力的实用解决方案
面对分期乐的还款压力,许多消费者可能会感到焦虑和无助。实际上,遇到这种情况时采取积极主动的态度是非常重要的。第一步是全面审视自己的财务状况,明确目前每月可用于还债的资金量以及可能节省开销的空间。可以尝...
分期乐:功能全面,安全可靠的消费新选择
近年来,随着消费观念的不断更新和金融技术的发展,“分期乐”逐渐成为年轻人青睐的一款APP。它以其独特的市场定位和技术优势,在众多金融科技产品中脱颖而出。 首先,从功能设计上来看,“分期乐”的界面简洁...
携程“拿去花”:玩转分期旅行
### 携程旅行的拿去花使用技巧详解 携程旅行推出的“拿去花”服务,为旅游爱好者提供了一种灵活便捷的资金解决方案。它允许用户在预订酒店、机票或旅游产品时先支付部分费用,其余款项则通过分期形式进行偿...
羊小咩羊毛怎么取出?资深养羊人实录
羊小咩的毛质细腻柔韧,是制作高端羊毛制品的优质原料。想要将羊小咩身上的羊毛“套出来”,并非简单的拔毛或剪毛,而是需要结合科学方法和经验技巧的精细活。许多老手在长期实践中总结出了一套独特的手法,既保证了...
分付提现:24小时机制解析
分付的提现机制设计本质上是支付平台在风险控制与用户体验之间的动态平衡。24小时提现额度的设定并非单纯的技术限制,而是基于用户行为数据的实时分析模型。平台通过机器学习算法评估交易特征、设备指纹、地理位置...