分付提现:24小时机制解析
分付的提现机制设计本质上是支付平台在风险控制与用户体验之间的动态平衡。24小时提现额度的设定并非单纯的技术限制,而是基于用户行为数据的实时分析模型。平台通过机器学习算法评估交易特征、设备指纹、地理位置等多维参数,将风险等级划分为不同区间。对于高风险账户,系统可能自动压缩提现额度,而低风险用户则可能享受更高额度。这种动态调整机制使平台在防范欺诈的同时,避免对合规用户造成不必要的限制。
从技术架构角度看,分付系统的提现处理涉及分布式账本与实时风控引擎的协同运作。当用户发起提现请求时,系统需在毫秒级完成三重验证:账户状态核验、资金来源追踪、反洗钱规则匹配。24小时这个时间窗口的选择,既满足了用户对即时资金流动的需求,又为风控系统预留了足够的数据沉淀周期。在此期间,系统可结合用户后续操作行为进一步优化风险评估结果。
行业实践显示,提现额度与用户信用评级存在强相关性。分付通过引入多维度信用评分模型,将用户划分为不同等级,高等级用户可享受更高的提现上限。这种分级制度既提升了平台资金安全边际,又为优质用户提供了差异化服务。值得注意的是,部分平台已开始试点基于区块链智能合约的实时提现方案,但该技术在大规模应用前仍需解决跨链兼容性等技术难题。
在用户体验层面,24小时提现机制的设置需兼顾操作便捷性与风险提示的充分性。优秀的产品设计会通过渐进式引导,让用户在首次使用时自然理解提现规则,而非生硬的条款罗列。同时,平台应建立透明的额度调整机制,当用户发现提现额度异常时,能通过可视化界面快速定位原因。这种设计不仅提升用户信任度,也降低了因规则不明确导致的客诉风险。
未来随着AI风控技术的突破,提现机制可能向更精细化的方向演进。例如,基于用户实时行为的动态额度调整,或结合生物特征识别的分级授权系统。但技术革新始终需以合规为前提,任何突破都必须建立在完善的法律框架与用户隐私保护之上。分付作为行业参与者,其提现规则的演变将持续反映支付领域技术、监管与用户体验的三重博弈。
相关文章
拿去花套现回收商家行为是否违法
近年来,“拿去花”这类平台因其便捷的金融服务而受到不少商家青睐,但随之而来的是关于其合规性和争议不断的讨论。所谓“套现回收”,通常是指通过非正常手段将信用卡额度转换为现金,这种行为在大多数国家和地区都...
分付额度取现指南:全攻略
分付额度,尤其在信用卡和消费金融产品中,提供了一种灵活的资金管理方式,将原本的信用额度分割成若干个小额度,每个小额度可以独立使用,并在一定时间内进行还款。但对于许多用户来说,最关心的问题是如何将这些分...
便荔卡提现手续费是多少
关于“便荔卡提现手续费多少”这一问题,我们需要从几个维度来探讨。首先,“便荔卡”本身是指一个特定的金融产品或服务,在不同地区和不同银行提供的具体产品和服务可能有所不同,因此首先需要明确所指的具体是哪家...
白条能不能套现?
近年来,许多电商平台推出了“白条”服务,为用户提供消费分期付款的便利。然而,一些用户 首先,了解平台规则至关重要。大多数电商平台明确规定了“白条”仅用于消费,禁止任何形式的套现活动。套现行为不仅会...
白条加油额度如何高效利用
随着移动支付的普及,越来越多的人选择通过电子钱包来管理日常消费。其中,“白条”这一金融产品因其便捷性和灵活性深受广大用户喜爱。特别是在加油这种需要频繁小额现金支出的情况下,将白条额度用于加油,不仅能够...
便荔卡包取现申请受阻,原因与解决策略
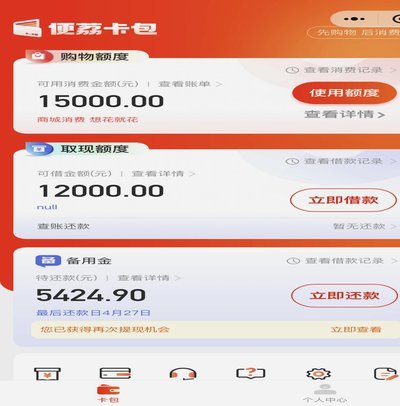
面对“便荔卡包取现额度未通过”的情况,我们首先需要理解其背后的原因。通常,这类问题的发生与个人信用状况、银行内部风控政策、取现申请时间等因素紧密相关。银行在评估取现额度时,会综合考量用户的信用记录、还...