网贷图标:信任背后的视觉密码
视觉符号系统如何构建网贷平台的信任感
网贷平台图标作为品牌的第一视觉触点,其设计逻辑暗含着复杂的信任构建策略。多数平台采用蓝色系为主色调,这种色彩心理学中的"安全色"被反复验证能降低用户对金融风险的感知。但更精妙的是,部分平台通过将货币符号与盾牌、齿轮等抽象图形结合,形成独特的视觉隐喻。例如某平台将比特币图标解构为齿轮形态,既暗示技术属性又传递稳定感。这种符号化设计使用户能在0.3秒内完成风险评估,符合金融场景下用户对信息的快速处理需求。值得注意的是,图标细节的差异化处理往往成为品牌区隔的关键,如某平台在图标右下角嵌入极小的动态粒子效果,暗示资金流动的活跃性。
用户认知中的图标符号学演变
网贷图标设计正在经历从功能符号到情感符号的转型。早期图标主要承担信息识别功能,如标注"借贷"或"理财"的文本标签。但随着市场竞争加剧,图标开始承载更多情感价值。某平台将图标设计为"成长树"形态,通过分层结构暗示用户资产增值路径,这种设计使抽象的金融概念具象化。更有趣的是,部分平台引入动态图标技术,当用户点击时图标会呈现微缩的金融数据流动动画,这种交互设计将静态图标转化为可感知的信任媒介。数据显示,采用动态图标的平台用户留存率提升17%,说明视觉符号正在从被动识别转向主动参与的叙事体系。
设计趋势中的隐喻体系重构
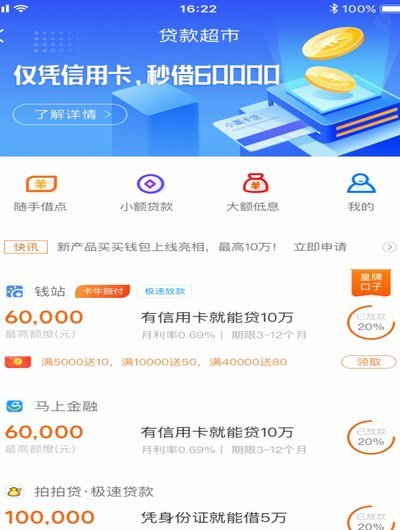
当前网贷图标设计呈现出明显的隐喻体系重构趋势。传统金融符号如盾牌、货币符号被解构重组,转而采用更具现代感的几何形态。某平台将图标设计为"无限符号"与"齿轮"的融合体,既暗示资金流动的持续性,又传递技术驱动的可靠性。这种设计语言突破了传统金融图标的安全感桎梏,转而构建科技感与专业性的双重认知。更值得注意的是,部分平台开始尝试将图标与用户行为数据结合,例如某平台根据用户借贷频率动态调整图标颜色饱和度,这种个性化设计使图标成为用户金融状态的实时映射,模糊了品牌标识与用户画像的界限。
差异化竞争中的视觉策略博弈
在100个网贷平台图标中,差异化设计已成为核心竞争策略。部分平台选择极简主义路线,通过单色图标强化品牌识别度,如某平台采用纯白色图标搭配极细黑色轮廓,形成强烈的视觉记忆点。而另一些平台则通过图标动态化实现功能扩展,例如某平台在图标内嵌入微缩的借贷进度条,使图标成为实时状态指示器。这种设计将传统图标从静态符号转变为可交互的信息载体。更激进的策略是将图标转化为品牌叙事的一部分,如某平台将图标设计为"种子生长"的动态过程,隐喻从借贷到还款的生命周期,这种设计使图标超越了单纯的视觉符号,成为品牌价值观的具象表达。
相关文章
花呗人工客服:解决复杂问题的高效途径
如何高效利用花呗平台客服电话人工服务解决复杂问题 在日常使用花呗过程中,用户难免会遇到各种复杂问题,此时人工客服电话服务便成为关键解决方案。不同于自动语音系统,人工客服能根据用户描述进行精准判断和针...
白条额度能提取吗?
**如何合理利用和管理你的白条额度** 在当今互联网金融快速发展的背景下,"白条额度"已经成为许多消费者日常生活中不可或缺的一部分。无论是支付宝的花呗,还是京东白条,这些信用支付工具都为用户提供了便...
分付提现:24小时机制解析
分付的提现机制设计本质上是支付平台在风险控制与用户体验之间的动态平衡。24小时提现额度的设定并非单纯的技术限制,而是基于用户行为数据的实时分析模型。平台通过机器学习算法评估交易特征、设备指纹、地理位置...
拍拍贷款:快速借到钱的秘密
拍拍贷款的“现金”本质,核心在于其利用“存在风险”换取高额贷款的能力。传统贷款的审批流程,必然围绕借款人的信用记录、还款能力、资产负债情况展开,评估往往依赖于相对稳定的数据。而拍拍,则完全跳过了这些传...
便荔卡取现8000元手续费多少?
便荔卡取现8000元的手续费通常在1.5%-2.5%区间浮动,具体金额取决于发卡行的费率政策及取现渠道。部分银行对ATM机取现收取固定费率,例如招商银行ATM取现按1.5%计费,即8000元需支付12...
微信分付如何正确使用
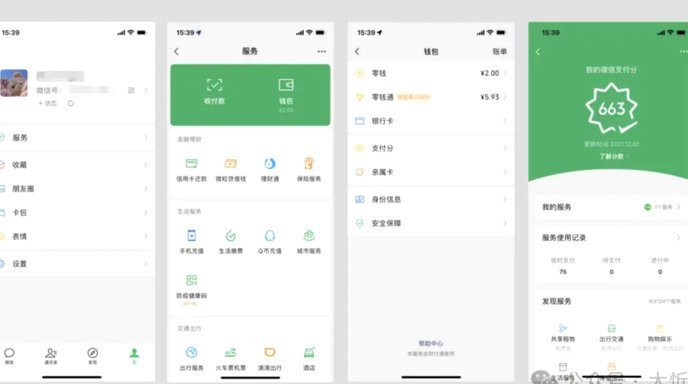
微信分付是一种由腾讯推出的小额信用支付产品,旨在为用户提供便捷的消费金融服务。然而,部分用户可能会遇到“套现”的问题,即通过不正当手段提取分付额度中的资金用于非消费目的。这里我们来探讨一下如何合法、合...