白条分期免息攻略:自己用更划算
白条的使用逻辑本质上是信用额度的短期周转工具,其核心价值在于消费场景中的资金灵活性。用户若想通过白条实现资金优化,需优先关注平台的分期免息政策。例如在电商大促期间,部分白条额度可享受3-12期免息分期,这种场景下将大额消费拆分为小额分期,既能降低单期还款压力,又能利用免息窗口期延长资金使用周期。但需注意,分期行为本身会产生手续费,实际年化利率可能高于表面免息承诺,需结合具体条款计算真实成本。
白条套现的灰色操作往往涉及虚构交易或虚假分期,这类行为不仅违反平台规则,更可能触发征信系统的风险预警。合规的替代方案是利用白条的积分兑换机制,部分平台允许将白条额度转换为积分,再通过积分抵扣其他消费场景的费用。这种转换虽未直接实现资金套现,但通过积分折算率的差异,可能在特定消费组合中形成隐性收益。操作时需精确计算积分价值与白条额度的兑换比例,避免因兑换成本过高抵消实际收益。
在合规框架内,白条的使用效率提升可聚焦于消费场景的精准匹配。例如将白条额度用于购买高价值耐用品时,若商家提供以旧换新或分期免息政策,可同步降低单位成本。同时关注白条与信用卡的联名优惠,部分银行会针对白条用户推出刷卡返现或积分加倍活动,这种跨平台资源整合能有效提升资金使用效益。但需警惕叠加优惠可能带来的过度消费风险,建议设置明确的消费预算阈值。
白条的长期使用需建立动态监控机制,定期对比不同平台的额度政策与利率变化。例如当某平台推出临时提升白条额度的活动时,可临时增加消费杠杆,但需确保新增额度的使用符合个人财务规划。同时关注白条与第三方金融服务的联动,部分平台会将白条数据接入金融机构,可能带来更优惠的贷款利率或信用卡权益。这种数据互通虽非直接套现,但通过信用评分的提升可间接降低融资成本,形成资金使用的良性循环。
相关文章
分期乐的实际利率有多高?
试图给分期乐的利息定一个统一的“标准答案”是徒劳的。金融产品的定价逻辑核心在于风险定价,而非简单的成本转嫁。每一笔分期申请背后,都是一套复杂的信用评估模型在实时运算。你的征信记录、历史还款表现、授信额...
得物“冲钱”:手续费背后的商业逻辑
### 得物冲钱:交易手续费的隐形杠杆 得物平台的“冲钱”机制,本质上是一套围绕用户交易行为设计的商业闭环。用户在平台上完成的每一次买卖,都会触发手续费的收取,而手续费的浮动设计恰恰成为平台调节供...
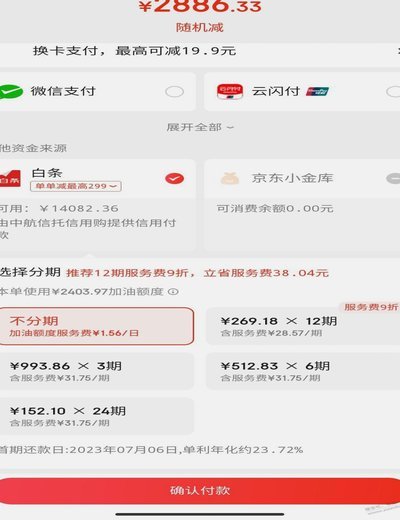
白条加油包额度:如何灵活使用?
白条加油包额度,听起来像是可以随时拿出来用的现成资金,但实际上并非如此。 这些额度更像是一个信用预留,代表着平台对用户的信任和对未来消费的预估。 想要将其转化为实际的可用资金,需要遵循平台设定的规则,...
花呗套现:隐患与风险
“花呗换现金”表面上看像是将消费信贷转化为现钱,但其本质却蕴含着更深层的经济逻辑。这种行为并非单纯的资金周转,而是涉及到借新还旧、风险堆叠等问题,最终可能导致个人的财务困境。 首先,花呗换现金的行为...
鹿优选额度提取指南
鹿优选额度的提取方法其实并不复杂,但其中涉及的一些细节却常常让人感到困惑。首先,你需要明确自己的消费习惯以及资金规划,以便合理地利用这一额度来满足日常所需或是进行必要的投资理财活动。一般来说,在成功获...
京东加油包套现全攻略
京东加油包套现步骤是现代消费者优化财务流动性的一个有效方法。京东作为中国领先的电子商务平台,为用户提供多种会员福利,包括积分兑换、满减优惠和专属折扣等。这些资源通过加油包进行优化配置,可以转化为实实在...