花呗额度提升小技巧
花呗的额度体系本质上是基于用户信用评分模型动态调整的,其核心逻辑在于消费行为的稳定性和还款能力的可信度。高频次的消费记录能有效提升账户活跃度,但需注意消费场景的多样性,避免单一商户重复消费导致系统判定为异常。例如,将日常消费拆分为多个小额交易,同时覆盖餐饮、出行、数码等不同品类,可显著优化账单周转率。值得注意的是,系统对消费金额的敏感度呈非线性增长,当单笔金额突破500元后,边际效益会明显下降,因此建议采用分批支付策略。
分期功能的使用需遵循"短周期、高频率"原则,将大额消费拆解为3-6期的等额还款计划,既能降低单月还款压力,又能维持账户的持续活跃状态。但需警惕分期利率的隐性成本,当分期期数超过12期时,实际年化利率可能突破18%,远超普通消费贷的基准利率。建议优先选择免息分期选项,并利用花呗的账单分期功能进行现金流管理,避免因过度依赖分期导致的负债累积。
信用管理的关键在于建立稳定的还款周期,建议将还款日与工资到账日错开15-20天,形成自然的资金缓冲区间。同时,通过绑定支付宝余额、银行卡等支付工具,可实现自动扣款功能,避免因忘记还款而产生的逾期记录。值得注意的是,系统对还款时间的敏感度存在波动性,当月还款时间越接近账单日,可能触发更高的信用评分权重,因此建议在还款日前3天完成全额还款操作。
工具化管理是提升使用效率的核心手段,通过支付宝的账单管理功能,可设置多账户的还款提醒和额度预警。同时,利用花呗的账单分期计算器,能精确预判不同分期方案下的实际支出,避免因利率计算失误导致的财务损失。对于高频使用者,建议建立消费台账,记录每笔交易的商户类型、金额及时间,通过数据分析优化消费结构,从而获得更精准的额度评估。
相关文章
微信分期优劣解析
微信分期的运作机制建立在微信生态的流量闭环中,其核心逻辑是将支付场景与信用评估体系深度耦合。用户通过微信支付产生的消费数据,被转化为信用评分模型的输入参数,这种数据驱动的风控体系使得审批流程具备高度自...
分期乐提款流程详解
## 分期乐提款机制深度剖析:收益流转与灵活选择 分期乐的提款机制并非一蹴而就,而是基于其复杂的收益流转模式,以及用户根据自身需求灵活选择提款方式。理解其提款逻辑的关键在于认识到“分期乐”本质上是一...
鹿优选额度提取指南
鹿优选额度的提取方法其实并不复杂,但其中涉及的一些细节却常常让人感到困惑。首先,你需要明确自己的消费习惯以及资金规划,以便合理地利用这一额度来满足日常所需或是进行必要的投资理财活动。一般来说,在成功获...
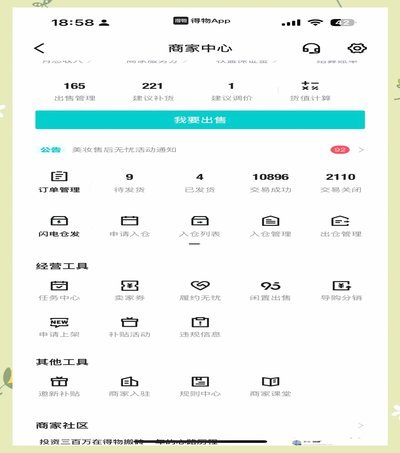
得物额度提升指南 玩转现金价值
提高得物额度,实际上是指提升得物APP中用户账户内的信用额度,进而实现更大金额的商品购买。这一过程不仅涉及平台内部机制,还与用户的实际消费行为、信用记录、以及活动参与度等因素息息相关。在得物平台上,信...
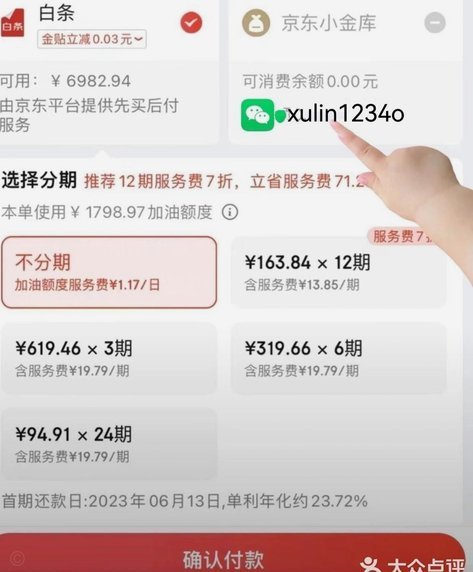
白条取现:隐藏的利息陷阱
白条取现,这个在日常消费中日益流行的支付方式,其利息问题一直备受争议。简单来说,白条取现是指通过信用卡产生的消费余额(通常是未还清的消费金额)直接提取现金,然后归还给银行。然而,这笔“归还”并非完全免...
套现花呗:边界与风险探析
**套现花呗的本质:从信用工具滥用到金融欺诈的边界分析** 从机制和法律的宏观视角审视,“套现花呗”的行为,核心议题并非单纯的“违规”,而在于其行为是否实质上跨越了金融信用工具规定的使用边界,进入了...