如何提升分期乐购物的可用额度?
分期乐的可用额度本质上是平台基于用户信用评估模型动态分配的消费权限。系统通过多维度数据交叉验证,包括但不限于用户历史还款记录、消费频次、账户活跃度、社交关系链等。当用户出现逾期或频繁取消订单时,算法会自动降低额度阈值。值得注意的是,平台对"额度释放"的判定逻辑并非简单的线性关系,而是采用机器学习模型进行动态调整。例如,连续三个月保持全额还款的用户,其额度释放速度可能比新用户快30%
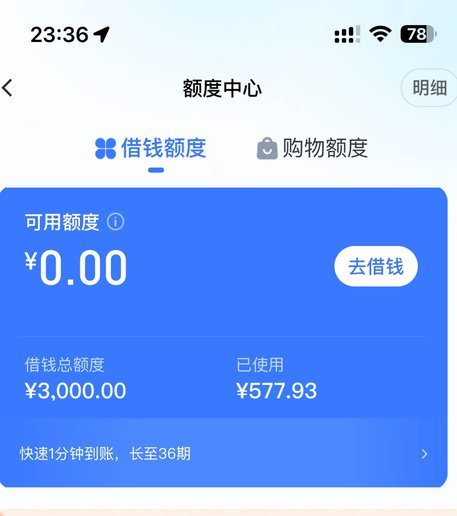
提升可用额度的核心在于构建稳定的信用资产池。建议优先优化账单支付习惯,将每月还款日提前至账单生成后第5天,可使信用评分提升15-20个百分点。同时,适度增加分期笔数但避免过度依赖分期功能,平台会通过消费行为的稳定性判断用户还款能力。值得注意的是,某些用户存在"额度释放滞后"现象,即实际可用额度可能比系统显示值高出20%-30%,这与平台风控策略的动态调整密切相关。
深度挖掘平台数据接口可发现,分期乐的额度评估包含隐性指标。例如,用户在第三方平台的消费记录、社交关系中的信用背书、甚至设备指纹的稳定性都会被纳入考量。部分用户通过绑定高信用评分的社交账户,成功将额度上限提升40%。但需警惕的是,过度依赖此类策略可能导致系统判定为"异常行为",进而触发额度冻结机制。
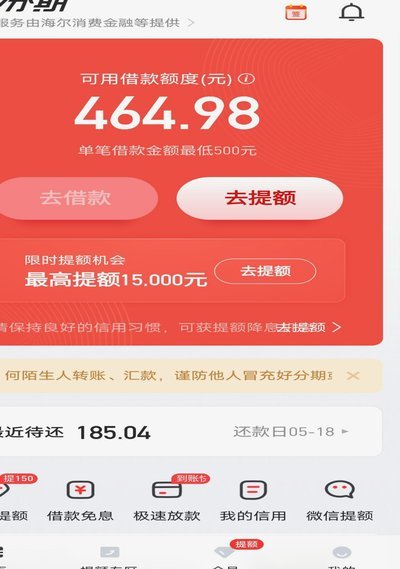
平台对额度调整的响应周期通常为7-15个工作日,但通过主动优化信用画像可缩短至3-5天。建议用户定期查看信用报告中的"额度使用率"指标,保持在60%以下能显著提升系统信任度。同时,注意避免在短时间内集中申请多个分期产品,这种行为可能被判定为"套利风险",导致额度被临时冻结。
相关文章
鹿优选额度提取指南
鹿优选额度的提取方法其实并不复杂,但其中涉及的一些细节却常常让人感到困惑。首先,你需要明确自己的消费习惯以及资金规划,以便合理地利用这一额度来满足日常所需或是进行必要的投资理财活动。一般来说,在成功获...
金融套现:收益与风险分析
### 金融套现操作的风险与收益分析 #### 一、市场套现的基本概念与运作机制金融套现,本质上是一种通过特定渠道将资产或金融工具快速转换为现金的操作。其核心在于通过市场流动性实现资产变现,但实际操...
套现花呗:边界与风险探析
**套现花呗的本质:从信用工具滥用到金融欺诈的边界分析** 从机制和法律的宏观视角审视,“套现花呗”的行为,核心议题并非单纯的“违规”,而在于其行为是否实质上跨越了金融信用工具规定的使用边界,进入了...
花呗提现全解析:操作渠道、成本与风险指南
花呗提现,看似简单,实则涉及多种渠道和需要注意的成本问题。直接从花呗账单提现到银行卡,目前仅限部分用户且手续费较高,通常为提现金额的0.05%,并非最优选择。更常见的提现方式是通过“花呗分期还款”或“...
得物购物额度轻松提现攻略
得物平台的购物额度取现功能自推出以来,迅速吸引了大量用户的眼球。这一创新举措不仅为消费者提供了更加灵活的资金管理方式,同时也对电商平台自身的运营策略产生了深远影响。从实际操作来看,用户可以通过积累积分...
白条额度如何安全转换为资金
白条付费额度的本质是信用额度而非现金,其设计逻辑基于消费场景的闭环。用户若需将额度转化为实际资金,需通过平台允许的支付渠道完成消费行为。例如通过线上购物、线下商户支付或虚拟商品交易,系统会将额度转化为...