白条额度如何安全转换为资金
白条付费额度的本质是信用额度而非现金,其设计逻辑基于消费场景的闭环。用户若需将额度转化为实际资金,需通过平台允许的支付渠道完成消费行为。例如通过线上购物、线下商户支付或虚拟商品交易,系统会将额度转化为实际交易流水。值得注意的是,部分商家会提供分期付款选项,用户可借此将单笔消费拆分为多期,从而在不触发风控的前提下延长资金使用周期。这种操作需严格遵循平台规则,避免因频繁交易导致账户异常。
额度套现的核心在于资金流转的隐蔽性与合规性。部分用户通过多平台分拆消费,将额度分散至不同商户进行支付,再通过第三方支付工具进行资金归集。此类操作需注意交易频次与金额的合理性,避免因异常交易模式被系统识别为套现行为。同时,部分平台允许用户将额度用于预付卡充值,通过消费返现或积分兑换实现资金变现,但需警惕商户资质与资金安全风险。
账单分期功能为额度使用提供了灵活的现金流管理工具。用户可通过分期付款将大额消费拆分为小额还款,同时利用分期免息政策降低资金成本。部分平台支持灵活调整分期期数,用户可结合自身资金规划选择最优方案。值得注意的是,分期操作会生成真实消费记录,需确保交易内容与实际消费行为匹配,避免因信息不符导致信用评分下降。
额度的金融属性为投资理财提供了新思路。部分用户通过额度购买平台理财产品,利用资金的时间价值获取收益。此类操作需关注产品收益率与风险等级,确保投资行为符合个人风险承受能力。同时,部分平台允许用户将额度用于虚拟资产交易,如数字藏品或游戏道具,通过二级市场交易实现资金流转。此类操作需充分了解市场波动性,避免因资产贬值导致资金损失。
平台风控体系的持续升级对套现行为形成多重制约。系统会通过交易频率、金额分布、商户类型等维度建立行为画像,异常模式将触发预警机制。用户需理解额度使用的边际效应,过度依赖套现可能引发授信额度调整或账户冻结。建议建立合理的资金规划方案,将额度使用纳入整体财务策略,而非单纯追求短期资金周转。
相关文章
拼多多商家的秒套游戏
“拼多多找商家秒套”现象的兴起,不仅仅是短视频平台“流量池”的集中体现,更反映了拼多多商业模式下对供应链效率、信息不对等以及平台规则的深刻挑战。要理解这种现象,首先需要抛弃传统电商的思维模式,它不再是...
分期乐额度受限的背后原因
近年来,分期乐等消费金融平台的兴起为用户提供了便捷的借款服务,但“有额度却借不出来”的现象也逐渐引发关注。这种看似矛盾的情况背后,实际上反映了当前互联网金融行业面临的多重挑战。 从技术层面来看,分...
拿去花变现需要多久?一次操作全解析
“拿去花取现”的概念,在投资组合管理中并非新鲜事物,而是源于对资产流动性的深刻理解。它并非单纯的“提现”,而是一种战略选择,旨在在特定阶段,将部分投资组合的资金快速转化为现金流,以应对潜在的财务需求,...
羊小咩:开店秘籍与商业蓝图
## 羊小咩的创业蓝图:不仅仅是卖萌的IP,更是可持续商业的基石 羊小咩作为一个自带流量的IP形象,其开店模式远不能仅仅停留在周边产品的销售上。想要真正实现商业价值,需要建立一个完整的生态系统,围...
便荔卡包3万额度套现折扣解析
在当今的金融环境下,信用卡和预付卡成为人们日常生活中不可或缺的一部分。便荔卡包作为一种便捷的支付工具,其高额信用额度让很多消费者心动不已,尤其是3万额度更是吸引了众多持卡人的目光。然而,随之而来的套现...
得物分期买货,商家会帮忙套现吗?全了解!
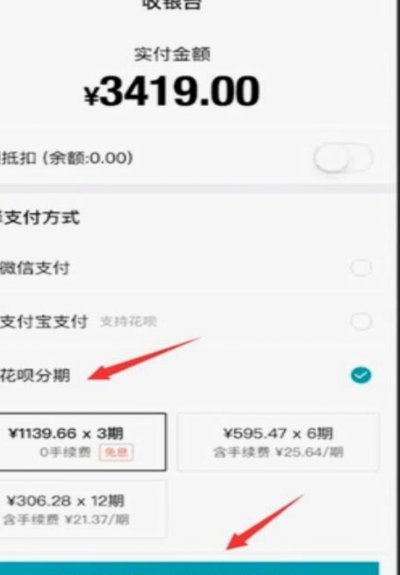
近年来,随着网购平台的普及和消费金融产品的兴起,分期购物逐渐成为一种常见的消费方式。得物作为国内知名的潮流电商平台,其推出的分期付款服务更是受到了许多消费者的青睐。然而,围绕“得物分期商家是否会帮套现...