分期乐额度:用得聪明又安全
分期乐额度的高效利用并非简单地增加消费规模,而是构建一套动态风险与收益的平衡机制。用户常误将额度视为无限资金池,实则其核心价值源于平台对还款能力的实时追踪——每次透支都会触发信用评分的微调。真正有效的...
拿去花取现5000,真的可行吗?
讨论“拿去花取现5000额度是真的吗”这个疑问,其核心指向的并非简单的真假判定,而是在探究一个流动的财务悖论:即是否可以将非交易性质的虚拟信用或激励性资金,通过先消费的机制,高效地转化为实际的现金回笼...
分期乐借贷风险:高杠杆、隐性费与数据安全
分期乐的借贷模式本质上构建了一个高杠杆的金融链条,其风险源头在于用户资质筛选机制的失效。平台依赖大数据算法进行信用评估时,往往过度依赖消费行为数据而忽视收入稳定性验证,导致大量用户实际还款能力与授信额...
桃多多取现是否合规,解读资金流向与法律边界
桃多多的取现功能并非一个简单的技术操作问题,而是涉及支付牌照、资金流向和监管合规的多层架构。桃多多作为拼多多生态内的资金归集工具,其底层对接的是持牌支付机构的清算通道,这意味着每一笔资金划转都经过央行...
京东白条分期提现:便利与风险并存
京东白条分期提现:灵活消费的双刃剑,你准备好了吗? 京东白条作为电商平台内嵌的信用支付工具,其推出的分期提现功能为用户带来了全新的资金调度方式。这并非简单的先享后付模式升级,而是一种将短期信用消费转化...
分期乐申请即冻结,用户为何屡屡遭拒?
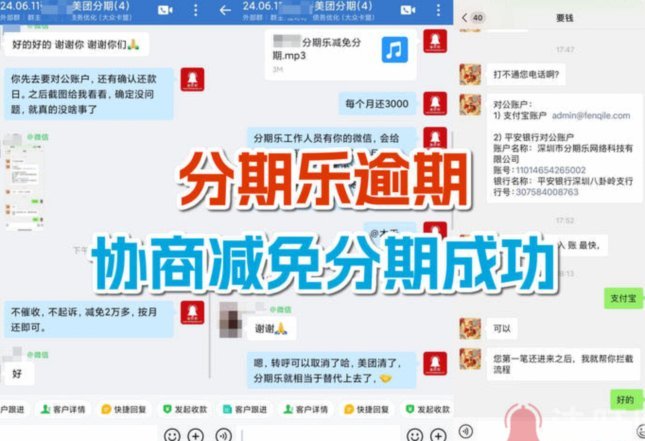
分期乐近期频发的“刚申请额度就被冻结”事件,并非简单的用户操作失误或平台技术故障,而是多重因素叠加下的必然结果。这其中,信贷风险管理模型的过度敏感是核心原因。分期乐作为一家消费金融公司,其核心业务依赖...
得物额度提升策略解析
### 得物平台交易机制下的额度博弈策略 #### 一、理解平台规则的底层逻辑 得物作为主打正品交易与二手流通的互联网社区,其核心风控体系建立在用户信用评估模型之上。该模型综合考量账号活跃度、历史成交...
羊小咩额度查看全解析
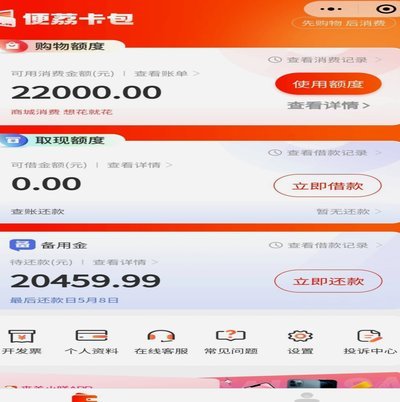
羊小咩的额度查看路径并非单一入口,其设计逻辑暗含用户行为分层。在应用内,额度信息通常通过「我的账户」-「信用评估」-「额度详情」三级菜单呈现,但实际访问权限受用户信用评分与活跃度双重校验。当用户连续登...
羊小咩信用额度开通方法
了解“羊小咩怎么开通额度”这一问题,首先要明确的是,“羊小咩”实际上是一个虚拟的称呼或代指某种信用服务产品。具体来说,这里的“额度”指的是用户在使用某种金融服务时可享有的授信额度,它代表了金融机构愿意...
“拿去花”额度可用却提不现?
2800元的取现额度,听起来颇具吸引力,可偏偏“拿去花”的这笔钱却像是被设定了一个隐形的门槛。用户明明拥有额度,却无法真正将其提取出来,这种矛盾感让人不禁思考:是平台设计上的缺陷,还是另有深意? 从用...