分期乐额度:用得聪明又安全
分期乐额度的高效利用并非简单地增加消费规模,而是构建一套动态风险与收益的平衡机制。用户常误将额度视为无限资金池,实则其核心价值源于平台对还款能力的实时追踪——每次透支都会触发信用评分的微调。真正有效的使用策略需锚定短期资金缺口与长期信用健康:小额高频的合理透支能强化还款习惯,但单笔消费超限或连续逾期将直接触发额度冻结。这种机制本质是平台对用户风险承受力的量化反馈,而非静态上限。因此,初始阶段应聚焦建立稳定的还款节奏,避免因冲动消费导致信用评级滑落,从而将额度转化为可持续的财务杠杆而非债务陷阱。
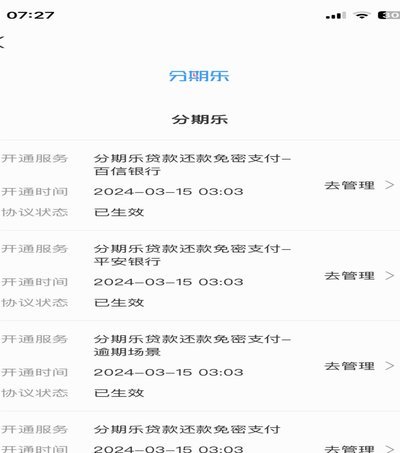
具体操作中,用户需通过分层管理策略实现额度的精准释放。将额度划分为日常消费池(覆盖30%以内)和应急储备池(不超过总额度的20%),能有效降低单次透支风险,同时避免因突发支出引发的额度收缩。关键在于设定可量化的使用阈值:单笔消费不应突破额度的30%,月度总透支需控制在总额度的50%以内。此类规则源于平台风控算法的实战验证,能防止用户因情绪化决策陷入债务循环。例如,一位用户通过该策略将月度透支率从45%降至32%,既维持了信用健康,又保障了突发医疗支出的覆盖能力。
忽视风险监控的用户最容易在分期乐额度使用中遭遇系统性崩塌。平台会通过实时数据流动态调整额度,若未及时响应还款提醒,单笔超限可能在24小时内触发额度暂停。真实案例显示,某用户因忽略短信通知,导致单笔消费超限后,额度在72小时内被强制冻结。因此,必须集成自动化监控工具,如绑定银行账户的实时还款提醒或第三方信用平台的预警机制。同时,避免同时申请多笔分期乐产品,此类行为会引发信用重叠风险,直接拉低整体信用评分,甚至导致额度全面失效。
在消费场景中,分期乐额度的深度应用需紧密匹配用户生命周期阶段。年轻群体可优先用于教育类支出(如职业培训),这类消费能显著提升长期价值;中年用户则应侧重家庭应急储备,避免将额度用于非必要奢侈品。例如,一位30岁用户将额度70%用于技能提升课程,3个月内还款率提升至95%,不仅维持了信用健康,还获得了职业资源的实质性增长。这种场景化策略的本质是将额度转化为个人成长的催化剂,而非短期消费工具,从而实现信用价值与实际收益的双重跃升。
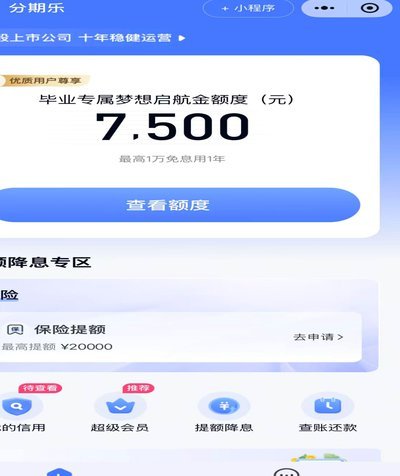
长期可持续性取决于用户对信用生态的主动维护。平台的额度机制会随行为动态演变,用户需定期复盘使用记录,识别高风险模式(如频繁小额透支),并针对性优化。研究证实,持续优化的用户可将额度利用率提升至40%
相关文章
分期乐额度受限的背后原因
近年来,分期乐等消费金融平台的兴起为用户提供了便捷的借款服务,但“有额度却借不出来”的现象也逐渐引发关注。这种看似矛盾的情况背后,实际上反映了当前互联网金融行业面临的多重挑战。 从技术层面来看,分...
抖音商家提现时间解析:影响因素与优化方法
抖音商家提现时间的底层逻辑与实操解析 抖音商家提现的时效性本质上取决于平台资金结算机制的运行规则。平台通过分账系统实现商家与主播的分成结算,其核心逻辑是资金流与信息流的双重校验。商家在完成订单成交后...
多多提:颠覆性电商生态的精准定位
近年来,“多多提”作为一款备受关注的电商平台,以其独特的商业模式和快速增长的用户基础而成为行业焦点。从市场定位上看,“多多提”专注于为“三类人群”提供服务:即既追求性价比又注重品质的消费者、喜欢个性化...
白条秒到实用技巧
白条秒到是蚂蚁金服推出的一款便捷支付工具,它为用户提供了快速的资金周转服务。但如何做到“秒到”呢?首先,用户需确保自己是在信用卡额度内进行操作,并且在申请白条时已通过了平台的信用评估。接下来,需要确认...
美团月付取现商家的利益模式
美团月付取现的商家套路解析:从商业模式到消费行为的影响 美团月付作为一种新兴的信用支付工具,在餐饮、零售等场景中逐渐普及。其背后的商业模式和运作逻辑引发了广泛关注。本文将深入分析美团月付取现这一服...
分期乐购物金额提现方法详解
分期乐作为一个提供消费金融的平台,旨在帮助用户实现提前消费梦想。若您 首先,在分期乐平台上完成商品挑选并下单后,需要确认是否开通了“提前还款”或“全额退款”的功能选项。如果选择了分期付款,您可以查看...