拿去花取现会下款吗?风险与对策
“拿去花能用取现会下款吗”这个问题,在金融科技行业内部,尤其是那些提供消费金融产品的公司,其实远比表面的简单疑问复杂得多。这涉及到对用户行为的深度理解、风险控制的精细化管理,以及产品设计的持续迭代。最初“拿去花”的核心逻辑是利用短期贷款满足用户的消费需求,构建一种“先消费,再还款”的模式。这种模式的成功,依赖于用户对短期贷款的接受度,以及对还款计划的遵守。但当用户需求发生变化,例如,消费习惯改变,或者原本的还款能力下降时,简单的“下款”机制就无法有效解决问题。单纯的下款,实际上只是将问题延后,并可能导致用户陷入更深的财务困境。因此,要回答“拿去花能用取现会下款吗”,首先要理解“下款”的本质。它并非解决用户问题的方案,而是一种对未决消费需求延续的手段。
要解决“拿去花”用户可能面临的取现问题,必须从用户生命周期角度进行综合考量。用户在“拿去花”的使用过程中,会经历不同的阶段:最初的惊喜消费、日渐熟悉的使用模式,以及可能出现的财务压力。随着时间的推移,用户对产品的需求会发生变化。如果仅仅依靠“下款”机制,无法满足用户对现金流的需求,反而会造成不良的还款体验,降低用户对产品的信任度。更进一步的思考,应该围绕“风险定价”展开。当用户申请取现,意味着其本身存在一定程度的财务风险。因此,取现行为应当被视为一种调整风险的手段,而不是简单的“下款”的延展。 风险定价,需要基于用户的信用评分、消费习惯、还款历史等多维度数据进行综合评估,并据此制定相应的取现费用或限制。
“下款”机制在“拿去花”中扮演的角色,可以被视为一种“延燃”策略,目的是为了延长用户在产品中的存在时间,从而实现收益最大化。但这种“延燃”策略在长期来看,并不利于产品本身的健康发展。一个成功的消费金融产品,必须建立在用户价值之上,而不是仅仅依靠对用户需求的“榨取”。 为了确保“拿去花”的持续发展,公司需要重新审视“下款”的逻辑,将重点放在“风险管理”和“用户关怀”上。这意味着,在用户申请取现时,应该给予必要的引导和支持,帮助用户评估自身的财务状况,并提供其他解决方案,例如,降低还款额度、调整还款周期等。
更深层次的思考,需要将“拿去花”的模式置于更广阔的金融生态中进行审视。 消费金融本身, 已经逐渐被视为一种“桥梁产品”,连接着用户的短期消费需求和银行的长期储蓄。 成功的消费金融产品,必须能够满足用户的实际需求,同时也要兼顾自身的风险控制。 “拿去花”的未来发展, 应该围绕“价值链”的构建展开, 除了提供便捷的消费金融服务, 还要构建完善的风险管理体系, 提升用户教育水平, 从而实现“赢-赢-赢”的局面: 用户得到便捷的消费金融服务, 公司实现收益最大化, 整个金融生态也更加健康可持续。 简单的“下款”机制, 终究无法改变这个核心逻辑。
相关文章
分期乐有额度却借不到款怎么办
透支信用额度却无法实现借款,本质上揭示的并非是个人资金的短缺,而是一个更深层的金融风险模型与个人现金流之间的错位。在金融机构的体系内,透出的“额度”仅代表其评估能力的上限,而非可随时调用的无限资金池。...
携程“拿去花”还款攻略
随着旅游业的蓬勃发展,越来越多的人选择通过携程预订旅行相关的各类服务。而“拿去花”则是携程推出的一款信用支付工具,为用户提供更加灵活便捷的服务体验。如何有效管理和偿还“拿去花”的款项,是用户在享受便利...
分期乐额度突然消失怎么办?
遇到分期乐额度突然借不出来的情况,可能涉及多个因素,包括账户状态异常、信用评分变化或是技术问题。首先需要检查的是你的账户是否因逾期未还款或其他违规行为而被系统限制了借款资格。此时,应及时查看账户详情页...
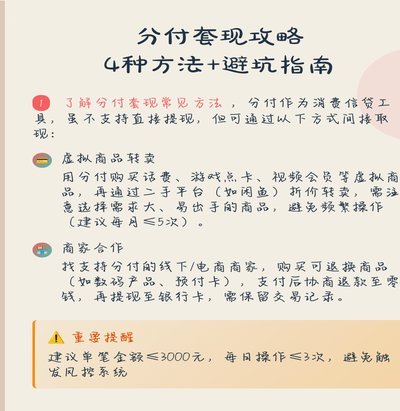
分付套现操作与法律风险
近年来,随着金融产品的多样化发展,“分付”作为一种新兴的支付方式逐渐走进人们的视野。然而,围绕“分付”的讨论也出现了各种套现行为,不少人士 在探讨具体的操作方法之前,首先必须明确的是,“分付”套现...
羊小咩怎么套出来额度和刷不出来
“羊小咩”作为一款以极简主义著称的绘画App,其核心玩法在于通过用户对羊咩“咩”叫声的频率和变化进行创作,最终形成一幅抽象的画面。然而,用户在尝试创作的过程中,常常会遇到一个令人困惑的问题:如何精准地...
拼多多额度套取风险与真相
拼多多作为一个电商巨头,近年来通过其独特的营销策略吸引了大量用户。不过,“套拼多多额度”的话题背后却隐藏着复杂的法律和道德问题。首先需要明确的是,拼多多本身并没有设定所谓的“额度”这一概念,因此所谓的...