24小时套现秒回服务合理定价范围
在评估24小时套现秒回服务的定价时,需综合考量资金周转效率与市场供需关系。平台若承诺极速回款,本质上是承担了资金池的流动性风险,这要求其在技术系统、风控机制和资金成本上投入大量资源。当前主流方案中,头部平台通常将费率控制在0.8%-1.5%区间,这一范围既覆盖了技术运维成本,又为商家保留了价格敏感度。值得注意的是,部分平台通过阶梯定价策略,对单笔交易金额超过5万元的订单提供0.5%的优惠,这种差异化设计既能提升大额交易占比,又能维持整体利润率。
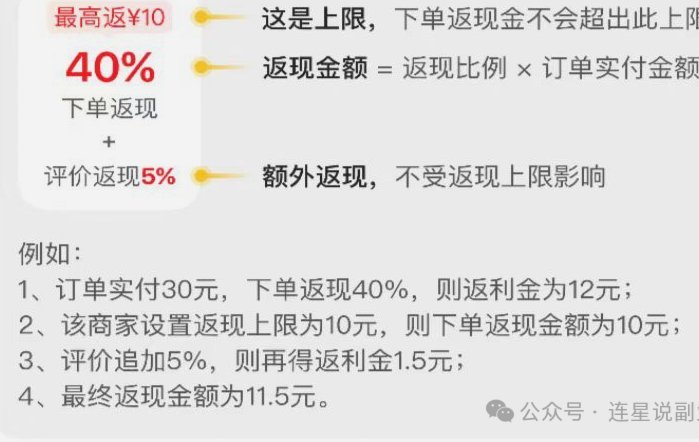
行业基准的形成与支付场景的复杂性密切相关。餐饮、零售等高频交易行业更倾向选择按交易笔数计费的模式,而跨境电商等大宗交易场景则偏好按资金规模比例收费。数据显示,采用按比例收费的平台,其客单价普遍比固定费率模式高出23%,这源于大额资金流转带来的规模经济效应。但这种模式也存在隐性风险:当市场波动导致商家资金回笼周期延长时,平台可能面临突发性资金压力,需在定价中预留风险缓冲空间。
从商家的支付意愿来看,定价策略需精准匹配其资金周转周期。中小商户对套现服务的敏感度通常高于大型企业,前者更关注即时可用资金的获取成本,后者则更看重整体资金利用率。某第三方支付机构的调研表明,当套现服务费率超过1.8%时,62%的中小商户会转向其他渠道。但这一数据在供应链金融场景中出现显著偏差,涉及应收账款管理的商家对费率的容忍度可提升至2.5%,因其资金周转周期本身较长,对短期成本的敏感性较低。
动态定价模型正在成为行业新趋势,通过实时监测市场利率、资金供需比、商户信用等级等变量,实现费率的智能调整。某金融科技公司试点的算法定价系统显示,当市场流动性紧张时,系统会自动上调0.2-0.5个百分点,这既保障了平台的资金安全,又避免了因盲目降价导致的利润侵蚀。这种弹性机制要求平台具备强大的数据处理能力和风险预警系统,但长期来看,能有效平衡各方利益,形成可持续的商业生态。
套现服务的价值不应仅局限于资金周转效率,更需构建包含账期管理、资金沉淀收益、信用评估等在内的综合服务体系。部分领先平台通过"基础费率+增值服务"的组合模式,将核心套现服务定价控制在1%以下,同时以0.3%-0.8%的附加费提供资金增值、账期优化等衍生服务。这种分层定价策略既降低了商家的初始成本门槛,又为平台开辟了新的利润增长点,最终形成商家、平台与资金方的三方共赢格局。
相关文章
蚂蚁花呗是哪个平台的
蚂蚁花呗,这个看似简单的信贷产品,实则撬动了整个消费金融格局的重构。它并非传统意义上的独立平台,而是深度嵌入支付宝数字支付生态的信用模块,这种共生关系使其在金融创新中独树一帜。与传统消费金融公司不同,...
得物商家提现资金焦虑如何解决
得物平台的商家在日常运营中,频繁遭遇提现操作带来的资金焦虑。当商家通过得物完成交易后,平台会触发资金结算流程,但“现金”一词在此语境下极易引发误解——实际指平台结算的电子资金,而非物理现金。许多商家误...
美团月付套现风险与防范措施
美团月付的盈利模式本质上是通过提供便捷的支付服务,吸引商家和用户。但这种便捷也为部分人带来了套现的可能性。尽管美团对资金安全有严格的管理措施,但并非万无一失。 一些人可能会利用漏洞或平台弱点的灰色...
拿去花变现需要多久?一次操作全解析
“拿去花取现”的概念,在投资组合管理中并非新鲜事物,而是源于对资产流动性的深刻理解。它并非单纯的“提现”,而是一种战略选择,旨在在特定阶段,将部分投资组合的资金快速转化为现金流,以应对潜在的财务需求,...
花呗套现:隐患与风险
“花呗换现金”表面上看像是将消费信贷转化为现钱,但其本质却蕴含着更深层的经济逻辑。这种行为并非单纯的资金周转,而是涉及到借新还旧、风险堆叠等问题,最终可能导致个人的财务困境。 首先,花呗换现金的行为...
羊小咩“还款”:信任背后的金融逻辑
“羊小咩哪里还款”这看似简单的问题,实际上蕴含着复杂的金融逻辑和用户体验考量。要理解这一现象,首先需要抛开“还款”的表面含义,将其视为一种持续的、基于信任和协议的价值交换行为。羊小咩作为一款以“收益类...