分期乐20000借款一个月利息多少?
分期乐借20000一个月利息多少并非固定数值,而是由系统根据你的综合信用评分动态定价。平台通常采用日费率计息,折算成年化利率大致落在8%至24%区间。若按年化15%测算,两万元本金对应的月息约为二百五十元。实际扣款时,资金成本会结合你的职业稳定性、历史还款记录及当前负债水平进行加权。信用资质较弱的用户可能面临上浮,优质客群则能触及政策下限。这笔费用本质是风险溢价与资金成本的叠加。
利息支出高度依赖还款方式的设计。分期乐主流方案采用等额本息结构,前期偿还的利息占比显著高于本金,导致实际资金占用成本呈阶梯式下降。若选择十二期分期,月息总额通常在二千四百元至三千六百元之间;若拉长至二十四期,单月现金流压力减轻,但利息总支出会同步攀升。用户常误将月费率乘以十二视为真实年化,忽略本金递减效应,这种认知偏差极易造成预算超支。
平台定价底层逻辑是动态风险模型。你的央行征信记录、社保缴纳连续性乃至设备指纹数据,均会被输入算法引擎生成个性化利率。监管要求消费金融综合成本不得超过法定红线,系统会在合规框架内寻找平衡点。同一笔借款可能因近期频繁申请信贷导致评分骤降,月息瞬间上浮;反之,结清历史债务并保持活跃,则有机会触发利率下调机制。定价差异源于风险权重的实时重置。
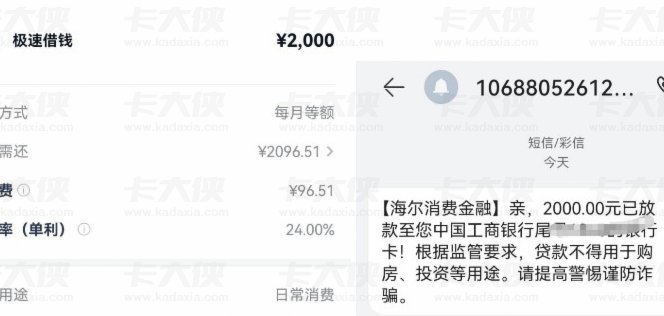
真实借款成本不止于利息数字。部分订单会叠加账户管理费、还款保障险或分期手续费,这些隐形支出虽不直接计入利息,却实质推高了资金门槛。提前结清通常需支付剩余本金一定比例的违约金,进一步压缩灵活度。建议在申请前务必使用平台内置试算工具,核对综合年化利率与每期扣款明细。控制借贷规模在可支配收入的合理比例内,避免以贷养贷的资金链断裂风险。
相关文章
得物额度取现背后的真相
“得物额度取现”这一现象,背后涉及的利益博弈远比表面看起来复杂得多,商家对此的知晓程度也并非简单的“知道”那么简单。从交易逻辑上讲,得物(拼多多)的额度取现模式,本质上是利用了供应链金融的运作机制。得...
顾客日料中惊现活虫官方介入调查
近日,一起顾客在消费过程中发现日料中存在活虫的事件引起了广泛关注。这一事件不仅触及了食品安全的基本底线,更引发了公众对餐饮业卫生标准的关注与质疑。从媒体曝光的情况来看,涉事餐厅未能有效执行食品加工和储...
使用花呗分期安全吗?深度解析其风控与信息安全
在讨论“用花呗贷款的平台安全吗”这一话题时,我们首先要明确一点——花呗本身并非一个独立的放贷平台,而是蚂蚁集团推出的一款信用支付产品。用户在合作商家消费后可以申请延期付款,并通过花呗分期偿还欠款。因此...
便荔卡包:便捷理财的领军者
### 便荔卡包公司的市场定位与发展历程 便荔卡包公司自成立以来,专注于提供便捷的银行卡管理服务。其创新性地推出了一系列以“便”为核心的产品,旨在解决用户在日常支付和财务管理中的痛点。从最初的单一...
羊小咩便荔卡额度回收攻略
羊小咩便荔卡是一种虚拟信用卡,用户通过手机应用进行管理和操作。对于额度回收问题,我们从几个角度来解析。 首先,当使用羊小咩便荔卡时,用户会收到一定额度的信用,这部分额度是根据用户的信用等级和活动奖...
微信分付余额怎么提
微信分付是一种面向部分用户的信用支付工具,旨在为用户提供灵活的消费体验。要使微信分付中的资金提现出来,需要明确几个关键点: 1. **开通资格**:首先,只有通过了微信官方审核并获得使用权限的部分用...