别误入陷阱
把零申报当成小规模纳税人的“免检通行证”,是实务中最常见的认知偏差。税法从未赋予企业随意选择申报状态的权力,零申报仅是对特定时期经营实态的客观还原。当企业在某一期确实未发生应税收入、未取得抵扣凭证且无代扣代缴义务时,系统才允许以该模式提交数据。将暂停营业或业务萎缩简单等同于零申报,不仅混淆了政策边界,更埋下了合规隐患。税务管理的底层逻辑早已从“被动填报”转向“实质匹配”,企业若把申报动作当作规避监管的缓冲带,反而加速了信用账户的收缩。
零申报的适用窗口极其狭窄,它要求当期财务流、业务流与资金流同时处于静止状态。现实中,许多企业因发票开具延迟、跨期结算或隐性收款,导致账面零收入而实际已产生纳税义务。此时若强行零报,等同于用形式掩盖实质,触发税务系统的数据交叉比对后会立即亮起红灯。小规模纳税人虽享有免税额度与简易计税优惠,但这些政策的落地前提是真实交易的存在。脱离业务基础去套用申报模板,只会让原本清晰的税务边界变得模糊,最终承担补税与滞纳金的连带成本。
金税四期下的监管网络已将零申报纳入动态风险模型,连续或频繁使用该模式的企业会直接暴露于稽查视线中。系统不再孤立看待单一申报记录,而是通过银行流水、物流信息、社保缴纳及上下游发票链条进行多维穿透。一旦识别出资金回流、虚构注销或长期“休眠”却持续对外经营的行为,税务评级会迅速下调,甚至限制票种核定与办税权限。零申报从曾经的合规选项,已演变为税务机关研判企业真实经营状态的关键预警指标,滥用只会让原本可控的财务波动升级为系统性风险。
面对申报逻辑的重构,小规模纳税人需将重心从“如何填表”转向“如何留存证据”。每一笔零申报都应当附注业务停滞的具体原因,无论是市场收缩、合同延期还是筹备期未投产,都需在账套中形成完整的轨迹链条。税务合规的本质不是追求申报数字的完美,而是确保填报结果与经济实质严丝合缝。合理运用阶段性免税政策、规范代开流程、及时切换正常申报模式,才是穿越周期波动的基本功。把零申报当作如实记录的工具而非策略,企业才能在监管升级的环境中保持稳健的现金流与信用资产。
相关文章
分期乐额度提现指南
分期乐的购物额度本质是平台基于用户信用评估提供的短期资金支持,其核心逻辑在于通过消费行为完成资金闭环。用户在平台注册后,系统会根据征信数据、消费记录等维度测算可使用的额度范围。这种额度并非传统意义上的...
拍拍贷款:快速借到钱的秘密
拍拍贷款的“现金”本质,核心在于其利用“存在风险”换取高额贷款的能力。传统贷款的审批流程,必然围绕借款人的信用记录、还款能力、资产负债情况展开,评估往往依赖于相对稳定的数据。而拍拍,则完全跳过了这些传...
白条加油额度如何高效利用
随着移动支付的普及,越来越多的人选择通过电子钱包来管理日常消费。其中,“白条”这一金融产品因其便捷性和灵活性深受广大用户喜爱。特别是在加油这种需要频繁小额现金支出的情况下,将白条额度用于加油,不仅能够...
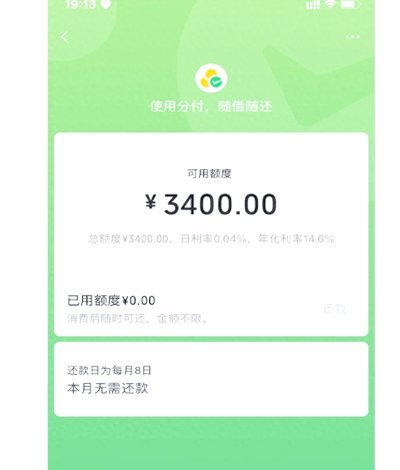
如何用分付提取现金安全高效地?
在数字支付浪潮席卷全球的背景下,现金提取功能已成为许多人日常生活中的关键需求。使用支付宝提取现金,不仅涉及技术操作,还反映了个人财务管理和风险意识的演变。许多人依赖支付宝进行在线消费和转账,但当现金需...
分期乐借款解冻指南
分期乐借款冻结的核心逻辑源于平台风控系统的动态评估机制。当用户账户出现异常交易行为时,系统会触发多维度的数据校验,包括但不限于登录设备的地理位置偏移、短时间内高频操作、关联账户的异常波动等。这些行为会...
避孕套:使用指南与选择
在现代性健康领域,避孕套作为一种有效的避孕工具,占据着不可替代的地位。它不仅仅是为了预防非意愿怀孕,同时也能够有效避免性传播疾病的传播。从其诞生之初至今,避孕套经历了从天然橡胶到合成材料的演变,其生产...