金钱决策:一场关于生活态度的自我对话
在当代社会,"拿去花哪里可以用"这个问题折射出人们对于预算分配的深度思考。表面上看,这似乎是一个简单的消费选择问题,但实际上涉及个人财务管理、价值取向以及生活规划等多个层面。当我们面对一笔可支配的资金时,究竟该如何决定其用途?这背后反映的是一个人对生活的态度和价值观。
从消费心理学的角度来看,人们在分配资金时往往会经历一个复杂的心理过程。首先,我们需要明确这笔钱的来源和性质——是工资、奖金还是其他收入?不同的资金来源可能会影响我们的使用决策。其次,我们会不自觉地进行自我对话:这笔钱应该用于满足基本需求,还是追求更高的生活质量?这种内心博弈往往决定了最终的资金用途。
在具体实践中,"拿去花哪里可以用"的答案因人而异。有的人倾向于将资金投入个人成长领域,比如学习新技能或投资健康;也有人更注重物质享受,选择购买心仪已久的物品;还有人习惯于储蓄以应对未来可能出现的不确定性。这种差异性体现了每个人对幸福和生活意义的不同理解。
值得注意的是,在决定如何使用资金时,我们需要超越简单的"花或不花"的选择题,而是将其视为一次自我对话的机会。通过认真思考每一分钱的价值,我们能够更清晰地认识到自己的需求和欲望,从而做出更符合个人价值观的决策。这种反思过程本身就是一种财富。
最终,"拿去花哪里可以用"的答案可能没有标准答案,重要的是我们在这一过程中保持清醒的认知,并找到属于自己的平衡点。无论是用于当下享受还是未来规划,关键在于让每一分钱都能真正体现我们的生活态度和价值追求。
相关文章
网贷背后的隐形坑洞
网贷套路本质是平台通过信息不对称与用户心理弱点构建的系统性陷阱,其核心逻辑在于将金融产品的复杂性转化为用户难以察觉的隐性成本。典型操作包括以"秒批额度"为诱饵诱导用户点击协议,实则在条款中嵌入高额违约...
得物额度取现背后的真相
“得物额度取现”这一现象,背后涉及的利益博弈远比表面看起来复杂得多,商家对此的知晓程度也并非简单的“知道”那么简单。从交易逻辑上讲,得物(拼多多)的额度取现模式,本质上是利用了供应链金融的运作机制。得...
花呗白条协商技巧
协商解决白条问题,首先要明确自身的财务状况和需求。面对复杂的金融产品如蚂蚁金服旗下的“花呗”服务——通常所说的“白条”,消费者常常会遇到超期、高额利息等问题。因此,在与客服进行沟通时,应事先准备好自己...
拿花提现:金融逻辑与风险揭秘
拿去花的提现机制本质上是信用额度的货币化过程,其核心逻辑依赖于平台对用户信用风险的评估模型。当用户选择提现时,系统会通过算法校验账户的活跃度、历史还款记录及负债结构,最终决定可提现额度。这一过程不同于...
便荔卡取现8000元手续费多少?
便荔卡取现8000元的手续费通常在1.5%-2.5%区间浮动,具体金额取决于发卡行的费率政策及取现渠道。部分银行对ATM机取现收取固定费率,例如招商银行ATM取现按1.5%计费,即8000元需支付12...
便荔卡包取现申请受阻,原因与解决策略
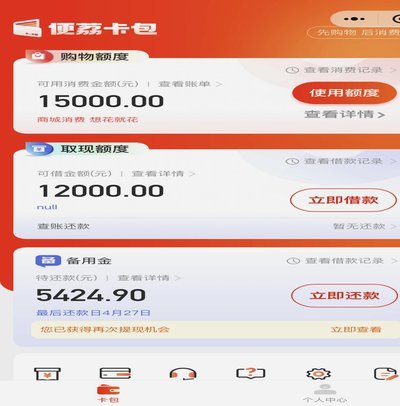
面对“便荔卡包取现额度未通过”的情况,我们首先需要理解其背后的原因。通常,这类问题的发生与个人信用状况、银行内部风控政策、取现申请时间等因素紧密相关。银行在评估取现额度时,会综合考量用户的信用记录、还...