白条取现的实用技巧
白条取现的核心逻辑在于信用额度的流动性转换。通过绑定银行卡或第三方支付平台,用户可将白条额度转化为可支配资金。但需注意,此类操作往往伴随手续费,通常为0.05%-0.1%的费率,具体取决于平台政策。部分渠道会通过"还款分期"或"信用贷款"形式变相实现取现,实质是将消费信贷转化为现金流动性,但需警惕隐性成本。值得注意的是,白条取现并非无差别开放,系统会根据用户信用评分、历史还款记录动态调整额度,高频取现可能触发风控机制。
第三方支付平台的取现通道存在技术性绕过路径。例如通过支付宝的"朋友间转账"功能,将白条额度转移至他人账户,再通过提现操作实现资金提取。此类操作依赖账户间信任关系,且存在资金安全风险。更隐蔽的方式是利用平台间的资金池差异,通过多账户拆分操作降低风控监控阈值。但需明确,这些方法均属于灰色地带,可能违反平台使用协议,导致账户冻结或信用评分下降。
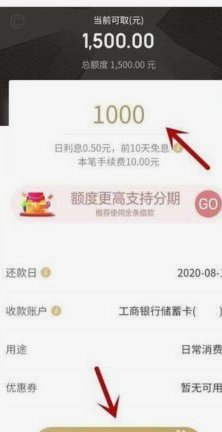
线下商户的刷卡取现存在场景限制。部分支持白条支付的商家允许用户将额度转化为现金,但通常仅限于特定行业如餐饮、零售,且单笔限额较低。此类操作依赖商户与平台的协议条款,部分商家会收取额外服务费。值得注意的是,白条的消费场景与现金提取存在本质区别,系统会通过交易对手、消费频次等维度进行风险评估,频繁提取可能影响后续额度审批。
替代方案中,分期付款与信用贷款的转化存在操作空间。用户可通过将白条额度拆分为多期还款,再通过信用卡套现工具实现资金提取,但需承担双重手续费。部分金融机构提供白条额度置换贷款服务,但利率通常高于市场水平。此类操作需综合考量资金成本与信用风险,建议优先评估自身还款能力而非单纯追求资金流动性。
高风险操作往往伴随系统性漏洞。部分用户通过技术手段绕过风控模型,例如伪造交易流水或篡改还款记录,但此类行为存在被反欺诈系统识别的可能性。平台持续升级风控算法,通过行为分析、设备指纹等技术手段识别异常取现行为。建议用户建立合理的资金规划,避免依赖非正规渠道获取流动性,以降低信用风险与法律隐患。
相关文章
花呗白条协商技巧
协商解决白条问题,首先要明确自身的财务状况和需求。面对复杂的金融产品如蚂蚁金服旗下的“花呗”服务——通常所说的“白条”,消费者常常会遇到超期、高额利息等问题。因此,在与客服进行沟通时,应事先准备好自己...
惊现5000点高利贷陷阱!非法套现背后的套路
# 套现5000几个点,利息背后的隐秘陷阱 资金周转不灵的时候,总有人想用最短的时间、最低的成本解决问题。有些人甚至把目光投向了“套现”这一行。所谓“拿去花套现5000几个点利息”,听起来像是一个令...
微信分付余额怎么提
微信分付是一种面向部分用户的信用支付工具,旨在为用户提供灵活的消费体验。要使微信分付中的资金提现出来,需要明确几个关键点: 1. **开通资格**:首先,只有通过了微信官方审核并获得使用权限的部分用...
鲜花订阅新模式
鲜花消费市场近年来持续升温,消费者对生活品质的追求推动了这一行业的快速发展。在众多新兴玩家中,"享花卡"凭借其创新的商业模式和精准的市场定位,在竞争激烈的鲜花订阅领域占据了一席之地。 从商业模式上看...
便荔卡包取现申请受阻,原因与解决策略
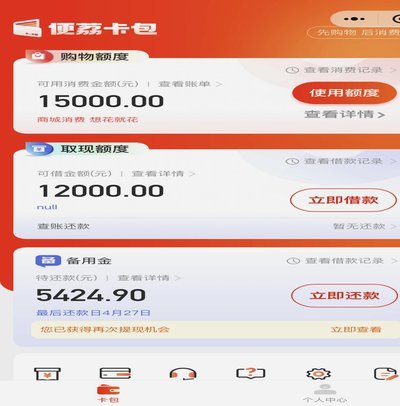
面对“便荔卡包取现额度未通过”的情况,我们首先需要理解其背后的原因。通常,这类问题的发生与个人信用状况、银行内部风控政策、取现申请时间等因素紧密相关。银行在评估取现额度时,会综合考量用户的信用记录、还...
分期乐借款解冻指南
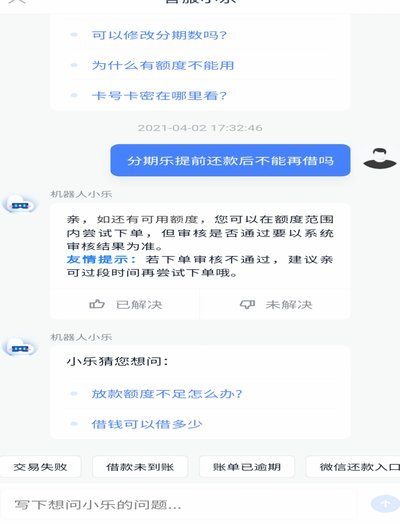
分期乐借款冻结的核心逻辑源于平台风控系统的动态评估机制。当用户账户出现异常交易行为时,系统会触发多维度的数据校验,包括但不限于登录设备的地理位置偏移、短时间内高频操作、关联账户的异常波动等。这些行为会...