花呗套取:风险与法律
近年来,随着互联网金融的快速发展,各类信用支付工具如雨后春笋般涌现,其中支付宝旗下的“花呗”凭借其便捷性和灵活性,迅速成为广大消费者日常消费的重要选择。然而,在这一看似轻松的信用支付背后,一些不法分子和投机者却盯上了其中的漏洞,试图通过各种手段套取超出正常授信额度的资金。
套花呗额度超过150元的行为,在实际操作中往往伴随着一系列复杂的运作手法。这些行为不仅违反了平台的使用规则,还可能触犯相关法律法规。表面上看,这似乎是一种“薅羊毛”的行为,但实际上背后隐藏着巨大的法律风险和个人信用风险。从平台的角度来看,这种套利行为破坏了公平交易原则,扰乱了正常的市场秩序。
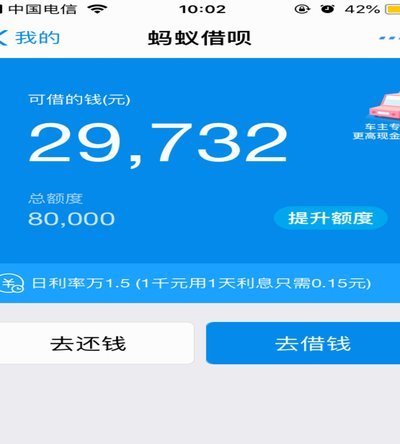
在实际操作中,套取花呗额度超过150元的手段多种多样,但核心思路大多围绕虚构交易、拆分订单以及利用不同用户身份进行套现展开。这些手法虽然短期内看似隐蔽,但通过平台的大数据分析和风控系统,很容易被识别出来。一旦被发现,相关账户不仅会面临额度冻结,还可能被列入信用黑名单。
从法律角度来看,这种套取花呗额度超过150元的行为已经超出了普通的违规范畴,可能触犯刑法中的相关条款。根据最高人民法院和最高人民检察院的相关司法解释,利用虚假信息骗取金融机构贷款或信用额度,情节严重者将构成诈骗罪。这意味着参与者不仅会面临民事赔偿责任,还可能承担刑事责任。
对于消费者而言,在使用花呗等信用支付工具时,应当严格遵守平台的规则,避免被不法分子误导参与此类高风险行为。同时,平台方也应当不断完善自身的风控体系,通过技术手段和制度设计来堵住漏洞,保护消费者的合法权益,维护良好的金融市场秩序。
相关文章
白条秒到背后:多账户资金闭环与风控机制解析
白条秒到的底层逻辑建立在资金池与信用额度的动态匹配上,其核心在于通过多账户操作实现资金的快速流转。套卡行为本质上是对系统延迟机制的逆向利用,需在交易链条中构建虚假的资金闭环。操作者需同步控制多个关联账...
微信分付如何正确使用
微信分付是一种由腾讯推出的小额信用支付产品,旨在为用户提供便捷的消费金融服务。然而,部分用户可能会遇到“套现”的问题,即通过不正当手段提取分付额度中的资金用于非消费目的。这里我们来探讨一下如何合法、合...
便荔卡包取现申请受阻,原因与解决策略
面对“便荔卡包取现额度未通过”的情况,我们首先需要理解其背后的原因。通常,这类问题的发生与个人信用状况、银行内部风控政策、取现申请时间等因素紧密相关。银行在评估取现额度时,会综合考量用户的信用记录、还...
如何用分付提取现金安全高效地?
在数字支付浪潮席卷全球的背景下,现金提取功能已成为许多人日常生活中的关键需求。使用支付宝提取现金,不仅涉及技术操作,还反映了个人财务管理和风险意识的演变。许多人依赖支付宝进行在线消费和转账,但当现金需...
羊小咩还款最新指南
当前羊小咩的还款流程已形成多维通道,用户可通过APP内嵌的智能还款模块实现自动扣款,系统会根据账户余额与贷款协议约定的还款日进行实时校验。值得注意的是,平台近期优化了还款提醒机制,当用户账户余额不足时...
便荔卡提现指南
在现代金融服务体系中,各种创新型金融工具不断涌现,为消费者提供了更多元化的选择。便荔卡作为一种新兴的支付工具,在市场中占据了一席之地。这类卡片通常与特定消费场景绑定,用户可以通过预先充值的方式获得一定...