花呗套现:揭秘信用套利陷阱
所谓的“套”,本质上是在进行一场关于信用额度与现金流的时间差套利。从金融逻辑上看,花呗提供的信用额度是一种延期支付的工具,其核心价值在于赋予了用户在不消耗自有现金的情况下,提前消费并利用账单周期进行资金周转的能力。所谓的“套”,并非凭空创造资金,而是试图通过某种路径,将原本只能用于支付实物或服务的“虚拟信用额度”,通过虚构交易的手段,转化为具备高度流动性的“现金资产”。这种行为的逻辑原点,在于利用支付手段的消费属性与资金获取的变现需求之间的错位。
这种变现路径的运作机制,通常依托于一个隐蔽的“虚假交易链条”。其核心环节是构建一个伪装成真实消费场景的结算节点,例如通过设立不具备实物交易能力的空壳商户,或者利用虚拟充值、礼品卡交易等高频、高频且难以核实商品交付逻辑的品类,完成从“信用支付”到“资金结算”的转化。用户在商户端发起支付,账面上形成了一笔合规的消费记录,而资金在扣除高额的“手续费”或“服务费”后,经过中转账户的层层剥离,最终以现金形式流向用户手中。这实质上是将支付工具的结算功能,异化成了某种非正规的短期小额贷款。
这种操作背后隐藏着极高的成本失衡。表面上看,用户通过这种方式获得了即时的现金流,但仔细拆解交易成本可以发现,这种“套利”的代价往往远超标准的信贷利率。中间人或非法商户收取的抽成,包含了极高的风险溢价和获利空间,折算成年化利率,往往呈现出惊人的数字。这种经济行为在短期内看似解决了资金周转的燃眉之急,但在财务逻辑上,它是一种以极高代价换取极短期限流动性的“高利贷”变体。这种成本的扭曲,使得所谓的“套利”在很大程度上变成了一种饮鸩止渴的财务错觉。
与此同时,金融科技巨头对于这种异常交易模式的监控早已进入了算法对抗阶段。大数据风控系统并非仅仅盯着交易金额的大小,更在实时监测交易模式的“一致性”与“逻辑性”。例如,商户的经营范围、交易频次的变化轨迹、资金流向的闭环特征,以及是否存在大量非实物类、高毛利的异常结算,都是风控引擎的核心权重指标。当支付链路表现出明显的“资金循环”特征,而非自然的“资金流出”特征时,系统会自动触发风控预警。这种技术层面的围堵,使得所谓的“套路”正处于一种极其脆弱的动态博弈之中,任何细微的逻辑断裂都可能导致信用体系的瞬间崩塌,即用户面临的支付功能冻结与征信受损风险。
相关文章
鹿优选如何选额度更稳妥
信用评分在额度审批中扮演着决定性角色,但并非唯一变量。平台算法通常会综合评估用户的历史还款记录、负债率与收入稳定性,其中征信报告中的逾期次数往往比单一评分数值更具参考价值。值得注意的是,额度申请存在边...
拼多多商家的秒套游戏
“拼多多找商家秒套”现象的兴起,不仅仅是短视频平台“流量池”的集中体现,更反映了拼多多商业模式下对供应链效率、信息不对等以及平台规则的深刻挑战。要理解这种现象,首先需要抛弃传统电商的思维模式,它不再是...
分期乐额度受限的背后原因
近年来,分期乐等消费金融平台的兴起为用户提供了便捷的借款服务,但“有额度却借不出来”的现象也逐渐引发关注。这种看似矛盾的情况背后,实际上反映了当前互联网金融行业面临的多重挑战。 从技术层面来看,分...
美团月付套现风险与防范措施
美团月付的盈利模式本质上是通过提供便捷的支付服务,吸引商家和用户。但这种便捷也为部分人带来了套现的可能性。尽管美团对资金安全有严格的管理措施,但并非万无一失。 一些人可能会利用漏洞或平台弱点的灰色...
白条秒到实用技巧
白条秒到是蚂蚁金服推出的一款便捷支付工具,它为用户提供了快速的资金周转服务。但如何做到“秒到”呢?首先,用户需确保自己是在信用卡额度内进行操作,并且在申请白条时已通过了平台的信用评估。接下来,需要确认...
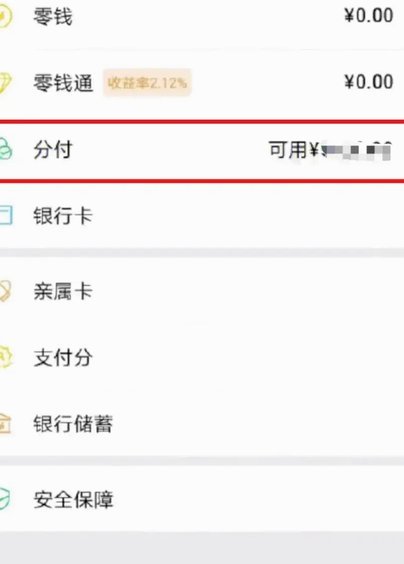
微信分付能一次性刷完额度吗?
关于“微信分付能不能一次刷出来”,首先要理解微信分付的特性。微信分付是腾讯提供的一种信用支付服务,用户可以预支信用额度进行消费,但需要按照规定的时间和规则归还欠款。不同于传统的信用卡,微信分付更注重用...