分付套现背后的秘密解析
“分付套现”这一现象,在近年来互联网金融领域迅速崛起,其核心在于利用资金的流动性去实现短期的高额收益,并伴随一定的风险。简单来说,它指的是某个人(通常称为“出头”)将自己持有的资金,通过一系列复杂的交易结构,将收益分配给多个“分付方”,从而让分付方在出头收益退出时获得收益,同时“出头”也保留了剩余资金用于继续操作。这种模式的特点在于,实际资金的流通较少,收益的分配方式也并非直接的投资回报,而是通过“借钱”和“归还”循环构建的。实质上,它本质上是一种“流动性套利”,但由于其复杂性,也模糊了投资和借贷的界限,同时引入了不透明度和风险控制的难题。
这种模式的运作机制复杂且常常具有高度的模糊性。典型的“出头”方会设立一个或多个壳公司,这些壳公司持有某种资产(如虚拟货币、股票等),然后将该资产借给“分付方”。借款期限和利息条款通常在协议中约定,但实际操作中,出头方会操纵市场,利用价格波动来最大化自身的收益。通过对这些壳公司的操作,最终将收益归还给分付方。关键在于“出头”方并不真正出售资产,而是通过虚构交易来获取收益,并将风险转移给分付方。这种结构往往掩盖了潜在的风险,也让分付方难以真正了解资产的真实价值和流动性,从而增加了决策的难度和损失的可能性。
“分付套现”的流行根源在于人们对高收益的渴望,以及对金融知识的匮乏。在传统金融市场收益率低的情况下,投资者往往会寻求更高回报的机会。而“分付套现”则提供了一种看似简单快捷的方式来获得高收益,尤其吸引了一些对金融市场不熟悉,但愿意承担一定风险的个人。更重要的是,这种模式的运作过程往往缺乏监管,信息不对称严重,导致了大规模的欺诈行为。出头方利用投资者对收益的期望进行诱导,夸大收益的潜力,进而吸引更多资金进入。
然而,这种模式也伴随着巨大的风险,不仅存在资金被卷走的风险,更重要的是,出头方可能利用不透明的交易结构,进行非法活动,例如洗钱、逃税等。更进一步地,分付方也常常缺乏对整个交易结构和风险的全面理解,容易被误导,导致损失进一步扩大。因此,在评估“分付套现”的风险时,务必保持高度警惕,仔细审查出头方的背景、交易结构以及收益的来源。
由于“分付套现”的本质在于资金的流动性利用和收益分配的复杂性,监管层面也面临着巨大的挑战。 传统的金融监管模式难以有效约束这种模式,需要构建更加完善的监管体系,对出头方进行严格的资质审核、交易行为的监控,以及收益的核查。同时,也需要加强投资者教育,提高投资者对金融风险的认知,引导投资者理性投资,避免盲目跟风,从而有效遏制“分付套现”带来的风险。
相关文章
携程花还款卡被冻结怎么办?
携程拿去花还款卡被冻结,对于用户来说 undoubtedly 是一个令人头疼的难题。 这种情况可能由多种因素引起,例如未按时还款、账户异常交易,甚至携程平台的技术故障。面对这样的状况,首先要冷静分析...
面对分期乐还款压力的实用解决方案
面对分期乐的还款压力,许多消费者可能会感到焦虑和无助。实际上,遇到这种情况时采取积极主动的态度是非常重要的。第一步是全面审视自己的财务状况,明确目前每月可用于还债的资金量以及可能节省开销的空间。可以尝...
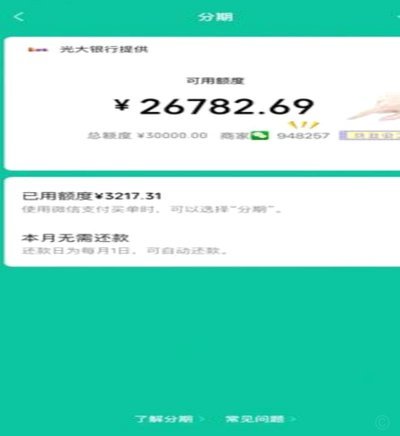
分付额度取现指南:全攻略
分付额度,尤其在信用卡和消费金融产品中,提供了一种灵活的资金管理方式,将原本的信用额度分割成若干个小额度,每个小额度可以独立使用,并在一定时间内进行还款。但对于许多用户来说,最关心的问题是如何将这些分...
分期乐:功能全面,安全可靠的消费新选择
近年来,随着消费观念的不断更新和金融技术的发展,“分期乐”逐渐成为年轻人青睐的一款APP。它以其独特的市场定位和技术优势,在众多金融科技产品中脱颖而出。 首先,从功能设计上来看,“分期乐”的界面简洁...
得物额度取现背后的真相
“得物额度取现”这一现象,背后涉及的利益博弈远比表面看起来复杂得多,商家对此的知晓程度也并非简单的“知道”那么简单。从交易逻辑上讲,得物(拼多多)的额度取现模式,本质上是利用了供应链金融的运作机制。得...
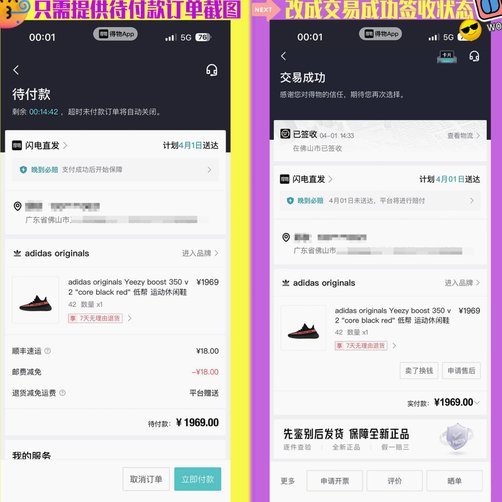
得物App如何快速提现?
关于得物的余额提现问题,用户往往最为关心的是能否将平台内的余额转化为实际现金。对于这一疑问,答案是肯定的,但具体的操作流程和限制条件需要深入了解。 首先,得物App提供了灵活的提现方式供用户选择。...