京东白条:秒到支付的秘密
京东白条的秒到功能本质是资金流转效率的极致优化。当用户发起支付时,系统需在毫秒级完成信用评估、额度校验与资金划拨。这一过程依赖于底层风控模型的实时响应能力,通过多维度数据交叉验证用户资质,确保资金流向的合规性。同时,京东白条与京东金融资金池的深度绑定,使得资金调配具备高度灵活性,能够在满足风控要求的前提下,实现支付指令的快速执行。这种机制将传统信贷流程的数天周期压缩至秒级,但其背后需要复杂的系统协同与资源调度。
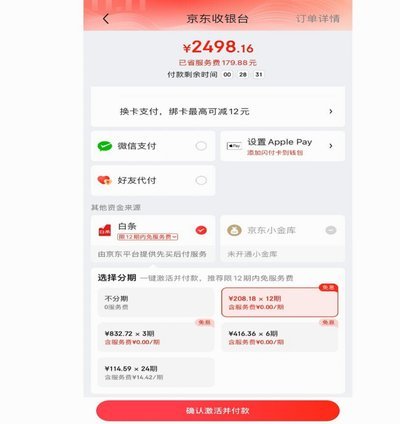
资金流转路径的优化是秒到功能的核心支撑。京东白条采用分层资金池架构,将用户信用额度拆解为可即时使用的流动性资产。当支付请求触发时,系统会优先调用高流动性资金池中的储备金,通过智能路由算法选择最优清算通道。这种设计有效规避了传统信贷模式中资金到账延迟的痛点,但同时也要求平台具备强大的资金储备能力和风险对冲机制,以平衡效率与安全之间的矛盾。
用户行为模式直接影响秒到体验的稳定性。高频小额交易的用户往往能获得更优的实时清算优先级,而大额支付可能触发额外的风控校验。系统通过分析用户历史行为数据,动态调整资金划拨策略,例如在用户连续完成多笔秒到支付后,会自动提升其资金池的流动性配额。这种基于行为画像的动态调优,既保障了支付体验的连贯性,也避免了过度授信带来的风险敞口。
技术架构的底层设计决定了秒到功能的上限。京东白条依托分布式计算框架与实时数据处理引擎,构建起覆盖全链路的智能支付网络。当支付指令到达时,系统需在毫秒级完成信用额度的分布式校验、资金池的智能调配以及支付通道的动态选择。这种架构要求核心系统具备极高的并发处理能力与故障自愈机制,同时通过边缘计算节点的部署,将关键决策点下沉至交易发生地,进一步压缩响应时间。
秒到功能的实际应用场景呈现出明显的商业逻辑。对于商家而言,秒到支付意味着资金流的即时闭环,可显著提升运营效率;对于用户,它则重构了消费体验的时空边界,将信用支付转化为即时可用的流动性工具。这种模式正在重塑电商生态中的资金流转规则,但其可持续性仍需在风险控制与用户体验之间寻找动态平衡点。
相关文章
鹿优选如何选额度更稳妥
信用评分在额度审批中扮演着决定性角色,但并非唯一变量。平台算法通常会综合评估用户的历史还款记录、负债率与收入稳定性,其中征信报告中的逾期次数往往比单一评分数值更具参考价值。值得注意的是,额度申请存在边...
如何申请白条延期还款?
白条延期还款的申请,并非简单点击几个按钮就能完成,其背后涉及到平台风控体系、用户信用评估以及具体情况的综合考量。很多用户在遇到短期资金周转困难时,第一时间想到申请延期,这是一种合理的选择,但需要明确,...
便荔卡包不让办停催怎么办
面对“便荔卡包不让办停催怎么办”的问题,首先要明确的是,“便荔卡包”通常指的是金融机构为推广其信用卡或借记卡产品而推出的一种优惠活动。如果在参与过程中遇到不便或是出现了停催的情况,需要从以下几个方面入...
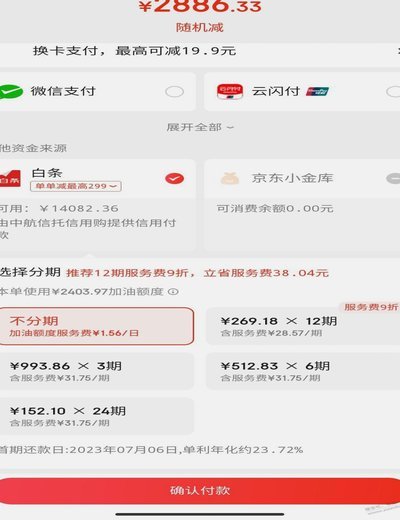
白条加油包额度:如何灵活使用?
白条加油包额度,听起来像是可以随时拿出来用的现成资金,但实际上并非如此。 这些额度更像是一个信用预留,代表着平台对用户的信任和对未来消费的预估。 想要将其转化为实际的可用资金,需要遵循平台设定的规则,...
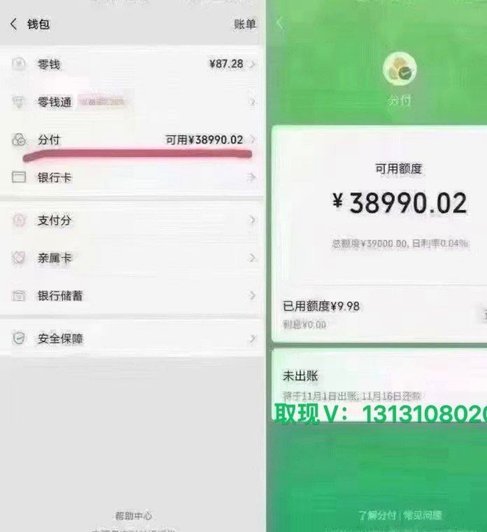
微信分付套现安全吗?需警惕欺诈风险
微信分付,尤其是“套出来”现金的模式,在当下社交经济中呈现出一种普遍现象。这种模式的安全性并非简单的是否,而是需要从多个维度进行深入剖析。首先,要理解“套出来”的核心机制:利用微信的转账功能,将金额分...
鹿优选额度提取指南
鹿优选额度的提取方法其实并不复杂,但其中涉及的一些细节却常常让人感到困惑。首先,你需要明确自己的消费习惯以及资金规划,以便合理地利用这一额度来满足日常所需或是进行必要的投资理财活动。一般来说,在成功获...