低息贷款平台利率透明指南
当前信贷市场呈现明显的分化态势,头部平台通过精细化运营将年化利率压缩至5%-8%区间。以某平台为例,其采用等额本息模式的3年期贷款,实际到账金额较宣传利率低1.2个百分点,这种差异源于复杂的计息规则与手续费结构。值得注意的是,部分平台通过"先息后本"的变相操作,将年化利率虚高至15%
合规性审查成为筛选优质平台的核心标准。某第三方数据显示,具备央行备案资质的平台中,仅有37%能提供完整透明的利率说明。真正具备竞争力的机构往往采用动态利率模型,根据用户信用评分调整贷款成本,而非简单套用统一利率。例如某平台通过AI风控系统,将优质用户的年化利率控制在4.8%以下,而普通用户则需承担6.5%的基准利率。
利率透明度与还款灵活性的平衡成为行业关键。某平台推出的"弹性还款计划"允许用户在前6个月选择最低还款额,这种设计有效降低了还款压力。但需警惕部分机构通过"利率优惠"包装的隐性费用,如某平台宣称年化利率4.5%,却在合同中隐藏了0.8%的账户管理费。真正优质的平台会将所有费用项列明,避免模糊表述带来的法律风险。
用户画像与风险评估的匹配度决定贷款体验。某平台通过大数据分析,将用户分为5个风险等级,对应不同的利率区间,这种分层策略既保障了资金安全,又避免了过度授信。值得注意的是,部分平台通过"利率折扣"吸引用户,实则通过频繁的额度调整增加实际负债,这种操作需要借款人保持高度警惕。真正的低息贷款应建立在充分的风险评估基础之上,而非简单的利率促销。
相关文章
分付真的能套现吗?
近年来,随着金融科技的快速发展,“分付”作为一种创新的支付方式迅速普及。然而,关于“分付套现”的讨论和争议也随之而来。分付是支付宝推出的一种消费信贷服务,用户可以在购买商品或服务时选择分期付款的方式进...
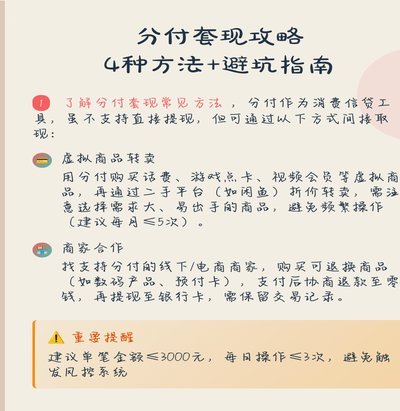
分付套现操作与法律风险
近年来,随着金融产品的多样化发展,“分付”作为一种新兴的支付方式逐渐走进人们的视野。然而,围绕“分付”的讨论也出现了各种套现行为,不少人士 在探讨具体的操作方法之前,首先必须明确的是,“分付”套现...
得物提现银行卡不到账,快速解决方案
面对“得物提现到银行卡还没到账”的问题,用户可能会感到焦急和困惑。首先需要明确的是,“得物”平台上的提现流程是相对透明且便捷的,通常情况下只需要通过App或官网提交申请即可。然而,实际操作中有时会出现...
便荔卡取现8000元手续费多少?
便荔卡取现8000元的手续费通常在1.5%-2.5%区间浮动,具体金额取决于发卡行的费率政策及取现渠道。部分银行对ATM机取现收取固定费率,例如招商银行ATM取现按1.5%计费,即8000元需支付12...
分期乐服务异常?用户担忧
最近,有关分期乐无法使用的声音在网络上流传,不少用户对此表示担忧。这一情况确实值得关注,因为分期乐作为一个知名的消费金融平台,在市场中有着广泛的影响力。为了准确理解当前状况,首先需要明确几个关键点。...
24小时抖音月付流量攻略
“24小时套抖音月付商家”这一模式,在短时间内迅速崛起,成为诸多商家快速拥抱抖音流量的捷径。但其背后的机制和潜在风险,远比表面上看起来复杂得多。实际上,它代表了一种以“即时性”为核心的流量投放策略,核...