信用卡套现手续费揭秘
信用卡卡套现,在特定情况下,已成为一些用户获取资金的途径。然而,与其说是“便利”,不如说是对风险的微妙强调。核心在于,卡套现本质上并非利用信用卡本身的支付功能,而是通过将信用卡转化为现金,并从中收取手续费的行为。这种行为的兴起,与现代金融体系的碎片化和对流动资金需求的增加密不可分。传统银行的贷款审批流程日益严格,而卡套现则提供了一种“绕过”机制,尤其对于那些暂时无法获得银行贷款或
“手续费”是卡套现商业模式的核心组成部分,并且往往远高于其他金融产品的费用。这种高额手续费并非仅仅是运营成本的补偿,更是对风险的定价。为什么套现平台会收取如此高的费用呢?首先,它需要承担极高的信用风险,因为借款人本身信用资质往往较差,违约概率较高。其次,平台需要投入大量资金进行风控,包括用户身份验证、交易监控、法律合规等。最后,平台本身也需要覆盖运营成本,包括技术维护、人工客服、以及与金融监管机构的沟通成本。因此,高额手续费实际上是对这些潜在风险的补偿,并且在一定程度上也反映了套现业务的特殊性。用户在选择套现平台时,需要深入了解其风险控制机制,警惕过度依赖高额手续费的平台,选择那些拥有良好声誉、透明收费、并提供完善服务的平台。
从金融监管的角度来看,卡套现一直处于灰色地带。一方面,它满足了部分用户的资金需求,促进了金融市场的流动性;另一方面,它也存在着较高的风险,容易滋生洗钱、欺诈等违法犯罪行为。因此,监管机构也在不断加强对卡套现的监管力度,包括提高合规标准、加强风险监测、以及打击非法套现活动。近年来,各大银行纷纷推出针对卡套现的限制措施,例如限制单笔套现额度、增加风控要求、甚至直接禁止部分套现业务。这些措施的实施,反映了监管机构对金融风险的警惕和对金融稳定的大力维护。 随着监管的趋严,卡套现平台的生存环境也面临着越来越大的挑战,高额手续费也逐渐走向饱和。
未来,卡套现的形态可能会发生改变。一方面,由于监管压力增大,套现平台的盈利模式将面临困境,高额手续费难以长期维持。另一方面,随着金融科技的发展,新的融资模式和支付方式将不断涌现,例如P2P借贷、数字货币等,这些新的金融产品和服务将为用户提供更多便捷、高效、安全的资金获取渠道。因此,卡套现作为一种过渡性解决方案,其市场空间可能会逐渐萎缩。 尽管如此,卡套现仍然存在一定的市场需求,尤其对于那些暂时无法获得其他金融服务的人群。 关键在于,用户需要理性看待卡套现,充分了解其风险和限制,并在充分评估自身情况的基础上谨慎选择。同时,监管机构也需要积极探索新的监管方法,在保障金融稳定和保护消费者权益的前提下,引导卡套现行业健康发展。
相关文章
分期乐套额度如何提升?
“分期乐套”的购物额度并非一成不变,理解其获取和调整的机制是提升消费体验的关键。最初的额度,通常基于申请时的信用评估、收入水平以及银行对个人的风险偏好来确定。但随着时间的推移,你的信用记录、还款行为以...
信用卡套现真的安全吗?取消了
### 拿去花套现安全吗?取消了,但还有更隐蔽的路子 过去,信用卡套现一度被视为一种“低成本、高收益”的资金周转方式。很多人利用信用卡的免息期,通过消费后取现来获取现金,甚至有人将其当作一种“理财手...
羊小咩便荔卡额度回收攻略
羊小咩便荔卡是一种虚拟信用卡,用户通过手机应用进行管理和操作。对于额度回收问题,我们从几个角度来解析。 首先,当使用羊小咩便荔卡时,用户会收到一定额度的信用,这部分额度是根据用户的信用等级和活动奖...
羊小咩额度变了? 玩法也随之改变
近期用户反馈羊小咩临时额度功能出现变化,引发讨论。部分用户反映在原有额度基础上申请临时额度时遭遇系统拦截,或收到"当前不可调整额度"的提示。这种现象与平台风控策略调整存在关联,但具体执行细节仍需结合实...
羊小咩返现背后的消费心理学
近年来,"返现"作为一种促销手段,在消费市场中屡见不鲜。而"羊小咩返现"作为一个具体案例,不仅揭示了消费者对价格敏感度的普遍心理,更折射出当代商业环境中商家与消费者之间微妙的博弈关系。 从经济学的...
花呗套现风险大被发现怎么办?
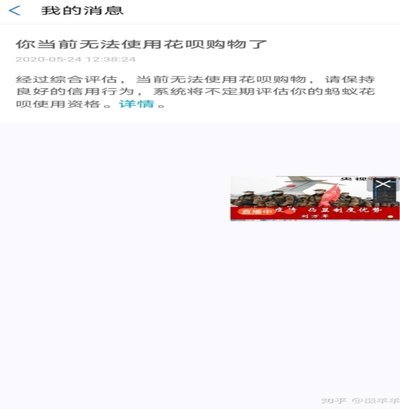
近年来,随着移动支付的普及和发展,花呗成为了许多消费者日常生活中不可或缺的一部分。作为一种便捷的信用消费工具,它允许用户在没有现金或信用卡的情况下购买商品和服务,并提供一定的免息期。然而,在实际操作中...