商家秒回款,赢在“任性付”
任性付二维码秒回款机制的核心在于重构了传统支付链条中的资金流转逻辑。通过将区块链技术与智能合约结合,该模式实现了交易数据的实时上链与清算指令的自动触发。当消费者扫码支付时,系统会基于预设的信用评分模型,将资金直接划转至商家指定账户,跳过了传统银行清算的中间环节。这种设计不仅压缩了资金流转时间,更通过分布式账本的不可篡改性,为交易双方提供了可追溯的信用凭证。值得注意的是,该技术的底层逻辑依赖于对商家经营数据的深度挖掘,通过分析历史交易频次、客单价波动等参数,动态调整资金释放比例,从而在效率与风险之间建立微妙平衡。
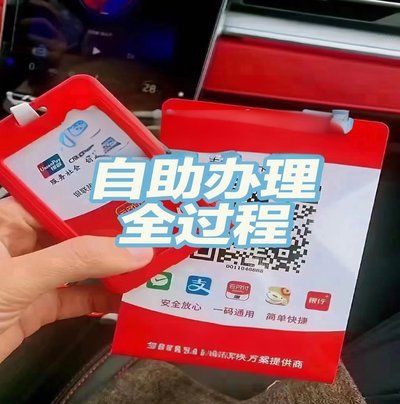
对中小商家而言,这种支付模式正在重塑其现金流管理的底层逻辑。传统账期带来的资金压力被切割为碎片化的小额即时回款,使经营者能够更灵活地调配运营资金。某餐饮连锁品牌的实践数据显示,接入该系统后,其日均现金流周转速度提升了40%,库存周转率同步优化。但这种便利性也伴随着隐性成本——商家需承担数据授权带来的隐私泄露风险,同时面临因过度依赖技术系统而丧失对客情关系的把控。更值得关注的是,当支付行为被算法量化为信用评分指标时,商家的经营决策可能被数据模型过度干预,形成技术异化的潜在危机。
该模式正在引发支付服务商的生态位重构。传统第三方支付机构正从单纯的通道服务商向数据服务商转型,通过采集交易行为数据构建商家信用画像,进而提供定制化的金融服务。这种转型带来的不仅是商业模式的创新,更在重塑整个商业生态的权力结构。某支付平台的案例显示,其通过接入任性付系统,成功将商家的金融服务渗透率从15%提升至68%,但同时也面临数据合规性审查的持续压力。这种转变暴露出技术赋能与监管约束之间的张力,要求行业在创新边界上保持审慎。
技术迭代正在推动支付场景的边界持续拓展。当前,部分企业已尝试将任性付系统与供应链金融结合,通过嵌入式支付数据为上下游企业提供融资便利。这种创新虽然提升了资金使用效率,但也加剧了金融风险的传导链条。监管层对此保持高度关注,近期出台的《支付业务设施技术规范》已明确要求支付机构建立动态风险评估机制。未来,随着央行数字货币的推进,该模式可能面临更严格的合规审查,其技术优势与监管挑战将进入新的博弈阶段。
行业竞争格局正在经历深刻分化。头部支付机构凭借技术积累与数据优势,持续巩固市场地位,而中小服务商则面临转型压力。某区域支付平台的数据显示,接入任性付系统的商家中,有37%在6个月内转向头部平台,反映出市场集中度的加速提升。这种分化背后,是技术壁垒与数据资产的双重作用。当支付行为转化为可量化的商业数据时,平台间的竞争已从单纯的支付效率比拼,升级为数据价值的深度挖掘能力较量。这种演变正在重塑整个支付生态的底层逻辑,推动行业向更深层次的数字化转型。
相关文章
抖音商家提现时间解析:影响因素与优化方法
抖音商家提现时间的底层逻辑与实操解析 抖音商家提现的时效性本质上取决于平台资金结算机制的运行规则。平台通过分账系统实现商家与主播的分成结算,其核心逻辑是资金流与信息流的双重校验。商家在完成订单成交后...
得物取现背后的商家知情权问题探讨
在当前电子商务快速发展的背景下,"得物取现"这一现象引发了广泛关注和讨论。消费者通过平台购买商品后,在线下与商家达成协议,绕开平台支付流程直接进行现金交易的操作模式,实质上是对传统电商交易规则的一种突...
花呗套现:隐患与风险
“花呗换现金”表面上看像是将消费信贷转化为现钱,但其本质却蕴含着更深层的经济逻辑。这种行为并非单纯的资金周转,而是涉及到借新还旧、风险堆叠等问题,最终可能导致个人的财务困境。 首先,花呗换现金的行为...
微信分付能一次性刷完额度吗?
关于“微信分付能不能一次刷出来”,首先要理解微信分付的特性。微信分付是腾讯提供的一种信用支付服务,用户可以预支信用额度进行消费,但需要按照规定的时间和规则归还欠款。不同于传统的信用卡,微信分付更注重用...
羊小咩:开店秘籍与商业蓝图
## 羊小咩的创业蓝图:不仅仅是卖萌的IP,更是可持续商业的基石 羊小咩作为一个自带流量的IP形象,其开店模式远不能仅仅停留在周边产品的销售上。想要真正实现商业价值,需要建立一个完整的生态系统,围...
携程秒到现金怎么用才划算
### 携程秒到现金:用对场景,钱花得值 携程的秒到现金功能,本质上是一种即时到账的虚拟信用卡服务,它的出现,彻底改变了用户在线消费的支付方式。许多人对它的理解还停留在“花钱快”的层面,但实际上,秒...