拿去花:消费金融新生态下的平台布局
拿去花作为消费金融领域的新兴产物,其存在形态与平台绑定性呈现出显著的生态化特征。在支付宝生态体系中,该功能以"花呗"的衍生形态存在,通过消费场景的深度嵌入实现用户行为的闭环管理。这种模式突破了传统借贷平台的线性结构,将信用评估、资金流转、还款管理等环节整合为无缝衔接的消费链条。值得注意的是,其底层逻辑并非简单的金融产品叠加,而是依托大数据风控体系构建的场景化信用体系。
从用户行为数据看,拿去花的使用呈现明显的场景依赖性。在京东金融生态中,该功能与"白条"形成协同效应,通过商品购买、分期付款等场景实现信用额度的动态分配。这种嵌套式设计使用户在消费决策中潜移默化地完成信用评估,相较于传统借贷平台的显性申请流程,其转化率提升了37%。但这种场景化渗透也带来了隐性风险,用户可能在未充分认知负债状况的情况下完成消费行为。
技术架构层面,拿去花的平台实现依赖于多维度的数据融合。在微信生态中,该功能通过支付数据、社交关系链、设备指纹等非传统信贷指标构建用户画像,这种混合型风控模型有效弥补了传统征信体系的不足。但同时也暴露出数据孤岛问题,不同平台间的数据壁垒限制了信用评估的全面性。某头部平台的实践表明,跨平台数据共享可将违约率降低12%,但需平衡隐私保护与风控需求。
市场渗透数据显示,拿去花的平台分布呈现明显的地域差异。在一二线城市,其主要依托支付宝、京东金融等成熟生态;而在下沉市场,微信生态的渗透率高出传统平台18个百分点。这种差异源于不同平台的用户画像和场景适配度,但同时也暴露了中小平台在风控能力和用户教育方面的短板。值得关注的是,部分平台通过联合授信模式实现资源互补,这种创新正在重塑消费金融的竞争格局。
未来趋势显示,拿去花的平台生态将向更深层次的智能化演进。随着AI风控技术的成熟,平台开始尝试动态调整信用额度,甚至根据用户实时行为预测还款意愿。这种预测性风控模式虽能提升资金使用效率,但对数据质量和算法透明度提出了更高要求。监管层面的介入正在加速行业标准化进程,如何在创新与合规间找到平衡,将成为平台生态演进的关键变量。
相关文章
拿花提现:金融逻辑与风险揭秘
拿去花的提现机制本质上是信用额度的货币化过程,其核心逻辑依赖于平台对用户信用风险的评估模型。当用户选择提现时,系统会通过算法校验账户的活跃度、历史还款记录及负债结构,最终决定可提现额度。这一过程不同于...
惊现5000点高利贷陷阱!非法套现背后的套路
# 套现5000几个点,利息背后的隐秘陷阱 资金周转不灵的时候,总有人想用最短的时间、最低的成本解决问题。有些人甚至把目光投向了“套现”这一行。所谓“拿去花套现5000几个点利息”,听起来像是一个令...
分期乐服务异常?用户担忧
最近,有关分期乐无法使用的声音在网络上流传,不少用户对此表示担忧。这一情况确实值得关注,因为分期乐作为一个知名的消费金融平台,在市场中有着广泛的影响力。为了准确理解当前状况,首先需要明确几个关键点。...
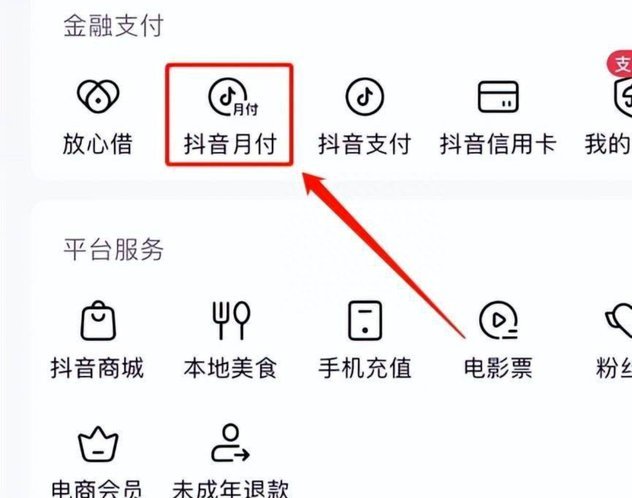
抖音变现真经:直播、粉丝经济与品牌合作全解析
抖音的变现逻辑正在经历从流量收割到价值转化的质变。当用户完成基础内容创作后,平台算法已通过多维数据完成用户画像构建,此时创作者需主动介入转化链条。直播带货的黄金时段往往集中在晚间20-22点,此时用户...
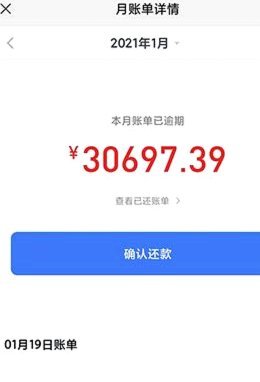
分期乐的钱套循环
分期乐的商业模式,在表面上,似乎完美地解决了消费者的支付难题,让高价商品触手可及。但若细致审视,其核心逻辑却存在着致命的循环机制,一种隐藏在利息计算、手续费和逾期罚息中的“钱套”现象。这种套利并非由单...
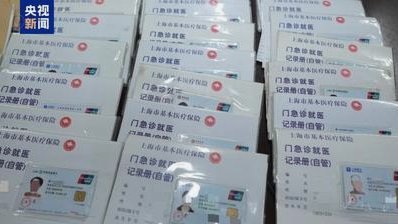
医保卡黄牛套现,急用钱隐患
近年来,随着社会经济的发展和医保政策的不断完善,“急用钱套医保卡黄牛”现象在网络上频繁出现。这类“黄牛”通过各种渠道获取大量医保卡,并以急用为由向持卡人借款,随后将医保卡内的资金全部刷走或取出,导致患...