美团月付额度能提现意味着什么?
美团月付可取现金的本质是将信用支付转化为流动性资产,其运作逻辑建立在平台对用户消费行为的深度数据化管理之上。当用户开通该功能后,系统会基于历史订单、支付频率、账户活跃度等维度构建信用评分模型,将月付额度转化为可提现的现金资产。这种转化并非简单的资金转移,而是通过算法对用户信用风险进行动态评估,将消费信用转化为可支配的现金资源,形成一种新型的信用货币形态。
平台通过这种机制实现了支付场景的延伸,用户可将原本绑定在美团生态内的信用额度,转化为跨平台使用的流动性资产。这种设计打破了传统支付的场景壁垒,使信用支付具备了储蓄功能属性。但值得注意的是,现金提取行为本质上是对信用额度的提前使用,系统会通过利率机制对这种行为进行成本补偿,形成隐性的资金使用成本。
从用户行为视角观察,该功能正在重塑消费决策逻辑。当现金提取成为可能,用户更倾向于将月付额度视为可支配的流动资金,而非单纯的信用工具。这种认知转变可能导致消费行为的边际变化,部分用户可能因获得流动性而增加非必要消费,平台则通过动态调整信用额度和提现费率来平衡风险与收益。
该模式的潜在风险在于信用货币化可能引发的金融脱媒现象。当大量用户将信用额度转化为现金资产,可能形成隐性的资金池,增加平台的流动性管理压力。监管层面已开始关注此类功能对金融体系的潜在影响,未来可能通过利率调控、提现限额等手段进行干预,以防范系统性风险。这种监管介入将直接影响平台的商业模式设计,推动其向更稳健的金融化路径演进。
相关文章
分期乐正规借贷平台吗?
**分期乐借钱平台的正规性考量** 首先,评估一个借款平台是否正规,需要从多个维度进行综合分析。对于“分期乐”这一借贷平台来说,可以从以下几个角度来考察其正规性和合规性。**1. 法律与监管合规**...
分期乐+合规吗?风险重重需警惕
分期乐+的合法性问题,远非简单的“是或否”之争。它代表着中国P2P行业发展后来的一个复杂转折,既有对传统金融服务的补充尝试,也蕴含着巨大的风险信号。要评估其正规性,首先需要审视其运营模式。分期乐+依托...
分期乐额度受限的背后原因
近年来,分期乐等消费金融平台的兴起为用户提供了便捷的借款服务,但“有额度却借不出来”的现象也逐渐引发关注。这种看似矛盾的情况背后,实际上反映了当前互联网金融行业面临的多重挑战。 从技术层面来看,分...
首先,用户要求我需要仔细阅读这个查询内容,用户提供的文章主题是关于微信的原始标题"怎么写法...
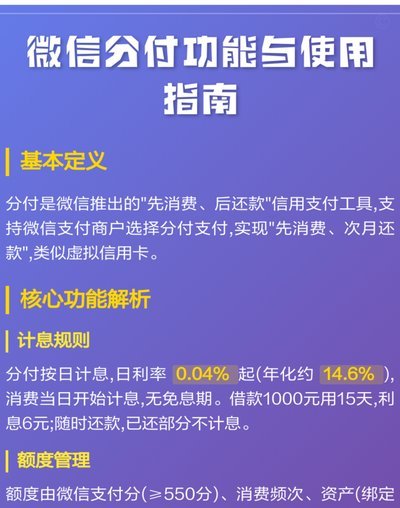
要打开微信分付,首先需要确保您已经拥有微信账户并完成实名认证。微信分付是微信支付推出的一种信用服务,旨在帮助用户更灵活地管理资金。进入微信分付的具体步骤如下: 1. 打开微信,点击右下角的“我”进入...
羊小咩“还款”:信任背后的金融逻辑
“羊小咩哪里还款”这看似简单的问题,实际上蕴含着复杂的金融逻辑和用户体验考量。要理解这一现象,首先需要抛开“还款”的表面含义,将其视为一种持续的、基于信任和协议的价值交换行为。羊小咩作为一款以“收益类...
荔枝卡包额度如何转化价值
任何关于“荔枝卡包消费额度如何提现”的探讨,其核心命题并非简单的操作指南,而是一场对数字消费生态系统资金流向的深度分析。理解这一问题的前提,必须先厘清“卡包额度”的法律和系统性质:它本质上是一种圈层化...