花呗:便利背后的消费密码与风险启示
花呗的出现重塑了现代消费行为的底层逻辑,将延迟满足转化为即时消费的惯性。当用户选择"先享后付"时,实际上是在用信用额度置换时间价值,这种行为模式正在消解传统储蓄观念。数据显示,72%的花呗用户在使用后消费频率提升,这种变化并非简单的冲动购物,而是数字信用体系对消费决策的重构。通过将支付行为与信用评分挂钩,花呗在潜移默化中培养了用户对财务责任的认知,使消费行为逐渐具备了某种契约属性。
在数字金融的生态链中,花呗扮演着信用基础设施的角色。其背后依托的风控模型,通过整合用户的消费轨迹、还款记录等多维数据,构建出动态信用画像。这种信用评估体系不仅服务于支付场景,更延伸至贷款、保险等金融产品,形成了闭环式的信用生态。当用户积累的信用分达到一定阈值时,可获得更高的额度或更优惠的利率,这种正向激励机制正在重塑个人金融素养的培养路径。
花呗对实体经济的渗透力远超表面的消费便利性。商家通过接入花呗支付,能够触达更多年轻消费者群体,同时获得用户行为数据,优化商品结构与营销策略。这种数据驱动的商业逻辑,使消费场景成为精准营销的试验场。更深远的影响在于,花呗的普及加速了无现金社会的进程,推动了支付方式的数字化转型,为整个经济体系的效率提升提供了底层支撑。
然而这种便利性也暗含风险隐喻。当信用额度成为消费惯性的燃料,部分用户可能陷入过度借贷的困境。数据显示,2022年花呗逾期率突破行业警戒线,反映出信用体系与用户财务能力之间的结构性矛盾。这种矛盾的本质,是数字信用工具在普惠性与风险控制间的平衡难题。如何在提升金融包容性的同时,建立更完善的债务管理机制,成为花呗持续发展的关键命题。
相关文章
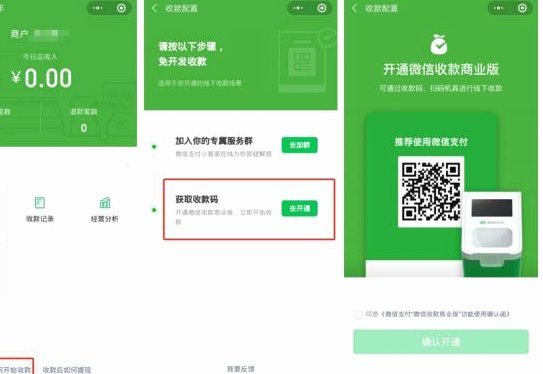
分付真的能套现吗?
近年来,随着金融科技的快速发展,“分付”作为一种创新的支付方式迅速普及。然而,关于“分付套现”的讨论和争议也随之而来。分付是支付宝推出的一种消费信贷服务,用户可以在购买商品或服务时选择分期付款的方式进...
网贷背后的隐形坑洞
网贷套路本质是平台通过信息不对称与用户心理弱点构建的系统性陷阱,其核心逻辑在于将金融产品的复杂性转化为用户难以察觉的隐性成本。典型操作包括以"秒批额度"为诱饵诱导用户点击协议,实则在条款中嵌入高额违约...
花呗白条协商技巧
协商解决白条问题,首先要明确自身的财务状况和需求。面对复杂的金融产品如蚂蚁金服旗下的“花呗”服务——通常所说的“白条”,消费者常常会遇到超期、高额利息等问题。因此,在与客服进行沟通时,应事先准备好自己...
拿花提现:金融逻辑与风险揭秘
拿去花的提现机制本质上是信用额度的货币化过程,其核心逻辑依赖于平台对用户信用风险的评估模型。当用户选择提现时,系统会通过算法校验账户的活跃度、历史还款记录及负债结构,最终决定可提现额度。这一过程不同于...
得物App如何快速提现?
关于得物的余额提现问题,用户往往最为关心的是能否将平台内的余额转化为实际现金。对于这一疑问,答案是肯定的,但具体的操作流程和限制条件需要深入了解。 首先,得物App提供了灵活的提现方式供用户选择。...
分期乐服务异常?用户担忧
最近,有关分期乐无法使用的声音在网络上流传,不少用户对此表示担忧。这一情况确实值得关注,因为分期乐作为一个知名的消费金融平台,在市场中有着广泛的影响力。为了准确理解当前状况,首先需要明确几个关键点。...