鹿优选额度选择有诀窍
很多用户面对鹿优选这类授信产品时,容易陷入“额度越大越好”或“额度越小越稳”的极端思维误区。授信系统的底层逻辑并非简单的数字博弈,而是一场基于风险溢价的精准计算。风控模型评估申请人的核心逻辑,在于考量“还款能力”与“违约概率”的动态平衡。当申请额度大幅度超过系统预设的风险阈值,或者与过往的征信表现、流水记录严重脱节时,系统会因无法识别资产支撑度而触发拒绝逻辑。因此,理解额度审批的本质是洞察风险边界,而非盲目追求数字本身。
寻找那个“好下”的黄金额度,核心在于建立一种“合理预期”。一个具有策略性的申请者,应当参考自己名下已有的信用额度及其利用率。如果申请额度设定在能够覆盖日常周转、且与过往活跃的消费水平或工资流水相匹配的区间内,通过率会显著提升。过高的额度申请往往会触发更深层级的资产核验,增加审核阻力;而过低的额度虽然审批难度降低,却也失去了信用杠杆的意义。寻找一个既能体现信用价值,又不至于突破风险边界的“中间地带”,是提高授信成功率的关键。
除了额度设定,用户画像的“稳定性”是决定审批能否落地的隐形变量。系统扫描数字足迹时,极其看重数据的连续性与一致性。频繁的变动、断层式的流水、或是与其他高风险信贷产品的异常交互,都会在后台形成负向标签。想要提升额度落地的概率,重点不在于短期内伪造高额流水,而在于维护一份干净、稳定且具有规律性的消费或收支记录。这种数据层面的“拟真度”,往往比单纯追求一个高额数字更能赢得风控模型的信任,从而实现更平滑的额度下发。
我们要意识到额度的获取是一个动态迭代的过程。不要试图通过一次性的高额申请来获取爆发式增长,这种“饥渴感”在算法眼中极具风险特征。更为成熟的做法是采取“小步快跑”的策略,先以一个能够确保通过的保守额度建立初步的信用履约记录。通过按时还款、维持适度的使用率,逐步培养与平台算法之间的信用粘性。当信用画像在系统中逐渐沉淀并形成正向反馈后,额度的提升往往会成为系统基于信任度提升后的自然结果,而非通过艰苦申请换取的偶然产物。
相关文章
得物测评社区:信任与争议并存
得物作为中国最大的潮流穿搭测评平台,其价值与争议并存,要评价其怎么样,需要跳脱出简单的“好坏”二元认知,而是深入剖析其商业模式、用户生态以及平台对潮流文化的影响。得物的核心在于其“测评”机制,它构建了...
如何巧妙利用白条加油额度获取现金收益?
“白条加油额度如何套出来现金呢”这个问题,如果从表面理解,可能只是想知道如何最大化利用信用卡额度的现金返现,但实际上涉及的远不止于此。这背后反映了一种对现金的需求,而这种需求常常源于对流动资金的紧迫性...
羊小咩:开店秘籍与商业蓝图
## 羊小咩的创业蓝图:不仅仅是卖萌的IP,更是可持续商业的基石 羊小咩作为一个自带流量的IP形象,其开店模式远不能仅仅停留在周边产品的销售上。想要真正实现商业价值,需要建立一个完整的生态系统,围...
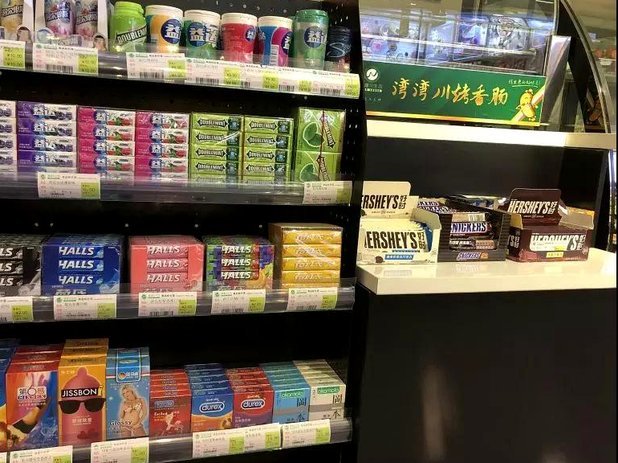
便利店安全套价格差异解析
近年来,随着社会观念的开放和健康意识的提升,“便利店套套”这一商品在市场上逐渐被更多人接受。然而,关于便利店售卖的安全套价格问题,却是消费者普遍关注的话题之一。 首先,安全套的价格在不同地区、不同品...
电商“秒回”:流量伪装的背后
“分付套现秒回商家”这一模式,在当前电商生态中呈现出一种复杂的现象,其背后的驱动力远不止于简单的“套现”行为本身。它并非单一的交易模式,而是一个高度依赖信任、信息不对称和对市场趋势快速反应的复杂网络。...
分期乐购物额度关闭指南
了解如何关闭分期乐购物额度对于不少用户来说至关重要,尤其是当他们不再需要这项服务或 接下来,选择你需要关闭的特定购物额度项,通常会有类似“取消服务”的选项或按钮可供操作。点击该按钮后,系统可能会要求...