分期乐额度不上怎么办?
分期乐平台显示有借款额度却无法成功放款,往往源于账户状态与系统规则的双重作用。用户需优先排查是否触发了风控机制,如近30天内存在逾期记录、账户被标记为高风险或存在频繁异常操作。系统会基于历史行为动态调整授信策略,部分用户因近期申请频率过高或短时间内多次修改借款信息,导致临时额度冻结。建议通过「我的额度」页面查看具体限制提示,或在「客服中心」提交申诉材料,提供消费凭证与身份证明以解除异常标记。
额度类型与使用场景的错位也是常见诱因。分期乐的额度体系包含分期额度与现金借款额度两种类型,前者主要用于商品分期付款,后者支持现金提现。部分用户误将分期额度视为可提现额度,或未完成实名认证、银行卡绑定等基础操作,导致系统判定为不合规使用场景。需在「额度管理」中确认当前额度类型,并通过「现金借款」入口申请,同时确保绑定的储蓄卡处于正常使用状态且预留手机号未变更。
平台算法对用户行为的实时监测可能引发临时额度限制。例如用户在短时间内多次尝试借款、频繁切换设备登录、或在非活跃时段发起申请,均可能触发系统反欺诈机制。建议用户在正常工作日的10-18点时段进行操作,避免在午夜或节假日集中申请。若遇系统提示「当前无法借款」,可尝试关闭手机通知后重新登录,或使用其他设备登录账号以重置会话状态。
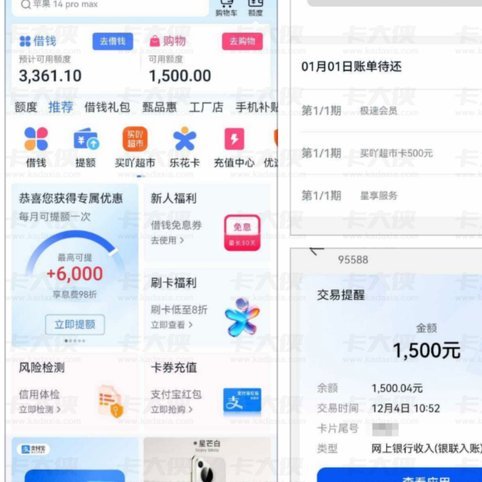
额度释放与信用评估的动态关联性常被忽视。分期乐的授信模型会实时抓取用户征信数据、消费行为、还款记录等多维度信息,当用户近30天内出现大额消费、新增负债或征信查询次数激增,可能导致系统重新评估信用风险。建议用户在申请前通过「信用报告」查看自身评分,确保近6个月无严重逾期记录。同时,保持每月固定还款习惯,避免因临时性资金周转问题导致评分波动,从而影响额度释放效率。
相关文章
如何申请白条延期还款?
白条延期还款的申请,并非简单点击几个按钮就能完成,其背后涉及到平台风控体系、用户信用评估以及具体情况的综合考量。很多用户在遇到短期资金周转困难时,第一时间想到申请延期,这是一种合理的选择,但需要明确,...
花呗天猫秒套:真的存在吗?
花呗与天猫作为阿里巴巴生态体系内的核心产品,其用户交互模式始终遵循平台规则与风控机制。所谓“秒套”概念在官方渠道从未出现过,任何声称能通过天猫实现花呗秒套的平台都存在极高风险。这类平台往往利用用户对信...
美团月付套现风险与防范措施
美团月付的盈利模式本质上是通过提供便捷的支付服务,吸引商家和用户。但这种便捷也为部分人带来了套现的可能性。尽管美团对资金安全有严格的管理措施,但并非万无一失。 一些人可能会利用漏洞或平台弱点的灰色...
拿去花变现需要多久?一次操作全解析
“拿去花取现”的概念,在投资组合管理中并非新鲜事物,而是源于对资产流动性的深刻理解。它并非单纯的“提现”,而是一种战略选择,旨在在特定阶段,将部分投资组合的资金快速转化为现金流,以应对潜在的财务需求,...
白条省钱卡2960额度能提现吗?详解规则与限制
白条省钱卡,作为一种数字信用消费工具,其核心功能在于提供消费信贷和储蓄服务。关于2960额度的白条省钱卡是否能提现,答案并非简单的“能”或“不能”,而是需要从其产品设计、底层逻辑以及用户协议等多维度进...
羊小咩:开店秘籍与商业蓝图
## 羊小咩的创业蓝图:不仅仅是卖萌的IP,更是可持续商业的基石 羊小咩作为一个自带流量的IP形象,其开店模式远不能仅仅停留在周边产品的销售上。想要真正实现商业价值,需要建立一个完整的生态系统,围...