便荔卡包购物额度用一次就没了
便荔卡包的购物额度设计本质上是一种预付消费机制,其核心逻辑在于通过限定使用次数来控制资金流动。这种单次消耗模式通常与商家的风控策略直接相关,旨在防止资金池被过度透支。当用户完成一次支付后,系统会立即冻结对应额度,这种操作本质上是将资金转化为交易凭证而非可循环使用的信用额度。值得注意的是,这种设计并非简单的技术限制,而是基于金融合规要求的主动选择,例如防止资金被挪用或重复套现。
从支付流程的技术实现来看,便荔卡包的额度使用涉及多重验证环节。当用户发起支付时,系统会同步校验账户状态、交易金额与额度剩余值,这一过程通常在毫秒级完成。一旦交易确认,系统会生成不可逆的消费记录,这种设计本质上是将资金从预付池中永久转移。值得注意的是,部分用户误将"额度"理解为可重复使用的信用额度,而实际上这种设计更接近于一次性消费凭证的管理逻辑。
在实际应用中,这种单次消耗模式往往与商家的结算周期形成联动。例如某些平台会设置7天的额度有效期,这种设计既符合资金清算的时效要求,也避免了额度被长期闲置。用户若
对于用户而言,理解这种设计背后的商业逻辑至关重要。当遇到额度使用异常时,首先应核查交易记录是否被系统标记为"已结算",而非简单的"已使用"。部分平台会通过短信或APP推送通知用户额度状态变化,这种设计既符合监管要求,也便于用户及时调整消费策略。值得注意的是,某些平台会设置额度使用后的自动续期功能,这种设计本质上是通过技术手段延长资金的使用周期。
相关文章
警惕!这些平台号称“秒到花呗”实为非法套现
近年来,随着互联网金融的蓬勃发展,“花呗”作为一种快捷便捷的消费信贷工具受到了广泛欢迎。然而,在一些非法平台上,有人打着“套现”的旗号,声称可以实现所谓的“秒到”,这不仅是对平台规则的严重违反,更可能...
入口难寻且审核较慢
羊小咩App的注销流程,乍看之下似乎简单,实则存在一定的隐蔽性与用户体验上的不足。不少用户反映难以找到明确的注销入口,这并非单纯的技术问题,而是App设计理念与用户权益保护的潜在冲突。App开发者往往...
羊小咩便荔卡额度回收攻略
羊小咩便荔卡是一种虚拟信用卡,用户通过手机应用进行管理和操作。对于额度回收问题,我们从几个角度来解析。 首先,当使用羊小咩便荔卡时,用户会收到一定额度的信用,这部分额度是根据用户的信用等级和活动奖...
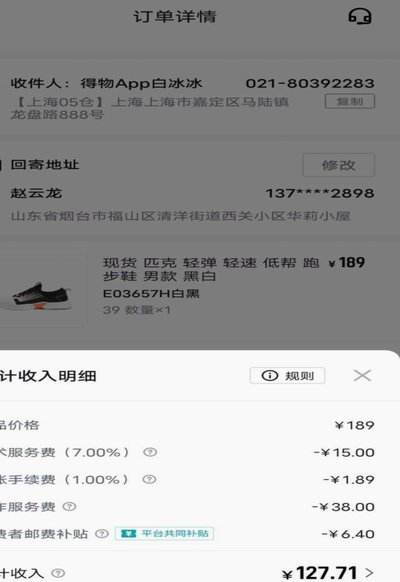
得物余额提现银行卡方法
得物平台的余额机制一直以来都伴随着用户的好奇和疑问。用户经常会询问“得物余额可以提现到银行卡吗”,这个问题看似简单,实则涉及平台规则、交易模式、以及用户权益等多个方面。得物并非传统电商平台,其核心商业...
美团月付取现,套路大揭秘
“美团月付取现”的本质并非金融服务,而是一场利用虚假交易实现信用额度变现的灰色博弈。其核心套路在于通过伪造订单、虚构交易额,将原本用于日常消费的信用额度转化为流动资金。用户看到的“便捷操作”背后,实际...
花呗提取背后的多重逻辑与风险
花呗提取,看似简单的一行操作,实则隐藏着复杂的多重逻辑与潜在风险。它不仅仅是资金的转移,更是消费习惯、信用评估和支付体系的微妙互动。理解花呗提取的底层机制,才能真正掌控自己的消费行为,避免不必要的麻烦...