京东白条提现全攻略
京东白条的提现逻辑本质上是信用额度的流动性转换。平台通过算法模型评估用户信用等级,将授信额度转化为可提现金额。这一过程涉及多维度数据交叉验证,包括消费行为轨迹、还款记录、账户活跃度等。值得注意的是,提现比例通常与用户信用评分呈负相关,高信用用户可获得更高提现额度,而新用户或存在逾期记录的账户可能面临提现限制。平台通过动态调整规则平衡资金风险与用户体验,确保提现功能在可控范围内运作。
提现路径的实现依赖于京东金融生态的闭环设计。用户需通过京东APP内"我的白条"模块,进入"额度管理"页面查看可提现金额。实际操作中,提现功能会根据账户状态实时显示,例如连续30天未使用白条、近3个月无还款记录的账户可能被系统自动关闭提现权限。值得注意的是,提现金额通常以京东币形式存在,需通过京东金融APP内的"提现至银行卡"功能完成资金划转,此过程需绑定有效储蓄卡并完成身份验证。
平台对提现行为设有多重风控机制,包括但不限于交易频率限制、单日提现上限、IP地址监控等。例如,同一设备在24小时内发起超过5次提现请求可能触发系统拦截,需通过短信验证码或人脸识别验证身份。此外,提现金额会占用用户的信用额度,影响后续授信评估。对于频繁提现且未按时还款的用户,系统可能降低其信用评分,进而导致提现额度缩减或功能关闭。
在合规框架内,用户可通过京东金融的"资金周转"服务实现间接提现。该功能允许将白条额度转换为京东币,再通过第三方支付渠道完成资金流转。但需注意,此类操作可能产生手续费,且资金到账时间受支付渠道处理速度影响。平台还会定期更新提现规则,例如调整提现比例、增加验证环节等,用户需持续关注官方公告以获取最新政策信息。
京东白条的提现机制本质上是信用体系的延伸应用,其设计逻辑既保障了资金安全,也维护了用户权益。对于有资金周转需求的用户,建议优先考虑平台提供的正规提现渠道,避免通过第三方平台进行违规操作。同时,合理使用白条额度、保持良好的信用记录,是享受更高提现额度和更优金融服务的基础。在数字化金融时代,理解并遵守平台规则,才能实现信用工具的价值最大化。
相关文章
花呗信用卡套现真相
套花呗信用卡的本质是通过某种方式将花呗的信用额度转化为信用卡可使用的资金,这种操作通常涉及对支付工具规则的深度利用。部分用户通过绑定多家支付平台账户,利用花呗与信用卡之间的资金流转通道,实现账面资金的...
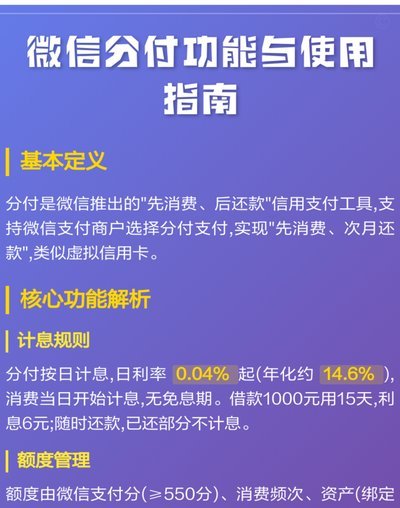
首先,用户要求我需要仔细阅读这个查询内容,用户提供的文章主题是关于微信的原始标题"怎么写法...
要打开微信分付,首先需要确保您已经拥有微信账户并完成实名认证。微信分付是微信支付推出的一种信用服务,旨在帮助用户更灵活地管理资金。进入微信分付的具体步骤如下: 1. 打开微信,点击右下角的“我”进入...
白条省钱卡2960额度能提现吗?详解规则与限制
白条省钱卡,作为一种数字信用消费工具,其核心功能在于提供消费信贷和储蓄服务。关于2960额度的白条省钱卡是否能提现,答案并非简单的“能”或“不能”,而是需要从其产品设计、底层逻辑以及用户协议等多维度进...
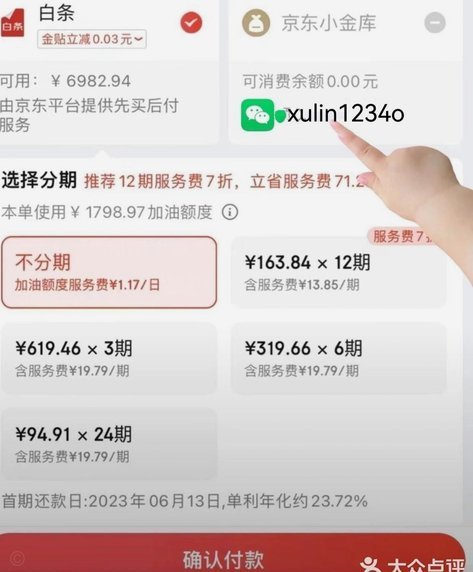
白条取现:隐藏的利息陷阱
白条取现,这个在日常消费中日益流行的支付方式,其利息问题一直备受争议。简单来说,白条取现是指通过信用卡产生的消费余额(通常是未还清的消费金额)直接提取现金,然后归还给银行。然而,这笔“归还”并非完全免...
分期乐借款服务暂停背后的原因分析
近日,关于分期乐暂停借款服务的消息引起了广泛关注。对此,我们从多个维度进行分析,以帮助用户更好地理解这一现象。 首先,近期分期乐暂停借款服务的主要原因是监管政策的变化。2020年底以来,金融监管环境...